
국내 ETF가 5년 동안 크게 올랐다는 사실은 매년 편안하게 수익을 냈다는 뜻일까요? 원고의 기간별 성과를 다시 계산해 최근 상승이 장기 기록을 어떻게 바꿨는지 살펴보고, 시장 선택과 운용 능력을 구분하겠습니다.
1편은 무엇을 어떤 조건으로 살지 다뤘습니다. 이번에는 그 선택의 결과를 읽습니다. 수익률 순위를 먼저 정하기보다, 같은 숫자가 투자 시작일과 배당 처리에 따라 전혀 다른 질문의 답이 되는 이유부터 짚겠습니다.
원고 자료 확인일: 2026.10.15. 국내 NAV 성과는 2026.09.10, RISE 200TR 추적 사례는 2026.08.11 표기, EWY는 2026.09.30·달러 기준입니다. 원고 수치와 그래프를 유지했으며 과거 원자료 전체를 이번에 재검증한 최신 성과표가 아닙니다. 구간 역산은 원고 수치에 따른 추가 계산입니다.
이 글은 특정 상품의 광고가 아닌 투자 판단을 위한 참고자료입니다. 상품 예시와 과거 성과를 개인별 매수 추천으로 받아들이지 않으시기 바랍니다.
5년의 높은 수익률이 다섯 번의 좋은 해를 의미하지는 않습니다
원고의 성과표는 같은 종료일로 묶되, 연환산과 누적을 나눕니다
국내 비교는 원화·분배금 전액 재투자·NAV 총수익률입니다. 펀드 내부 비용은 반영하고 개인 세금과 매매수수료는 제외합니다. 화면 시세가 9월 11일로 표시돼도 원고의 기간 성과 종료일은 9월 10일입니다. 날짜가 다른 하루의 변동을 운용 능력으로 해석하지 않겠습니다. [1][2]
| ETF | 10년 CAGR | 5년 CAGR |
|---|---|---|
| KODEX 200 | 미확인 | 약 24.66% |
| KODEX 코스닥150 | 미확인 | 약 −0.76% |
| RISE 코스닥150 | 기간 부족 | 약 −0.86% |
| RISE KRX300 | 기간 부족 | 약 23.28% |
| RISE 코리아밸류업 | 기간 부족 | 기간 부족 |
| ETF | 1년 누적 | 6개월 누적 |
|---|---|---|
| KODEX 200 | 149.92% | 35.77% |
| KODEX 코스닥150 | 2.92% | −28.83% |
| RISE 코스닥150 | 2.96% | −28.71% |
| RISE KRX300 | 136.85% | 30.89% |
| RISE 코리아밸류업 | 153.61% | 34.01% |
5년 CAGR은 원고의 5년 누적값 201.09%, −3.75%, −4.23%, 184.72%를 각각 (1+누적수익률)^(1/5)−1로 연환산한 근삿값입니다. 1년·6개월은 누적 성과이며 다른 지수 간 차이를 운용사 순위로 읽지 않습니다. [1][2]
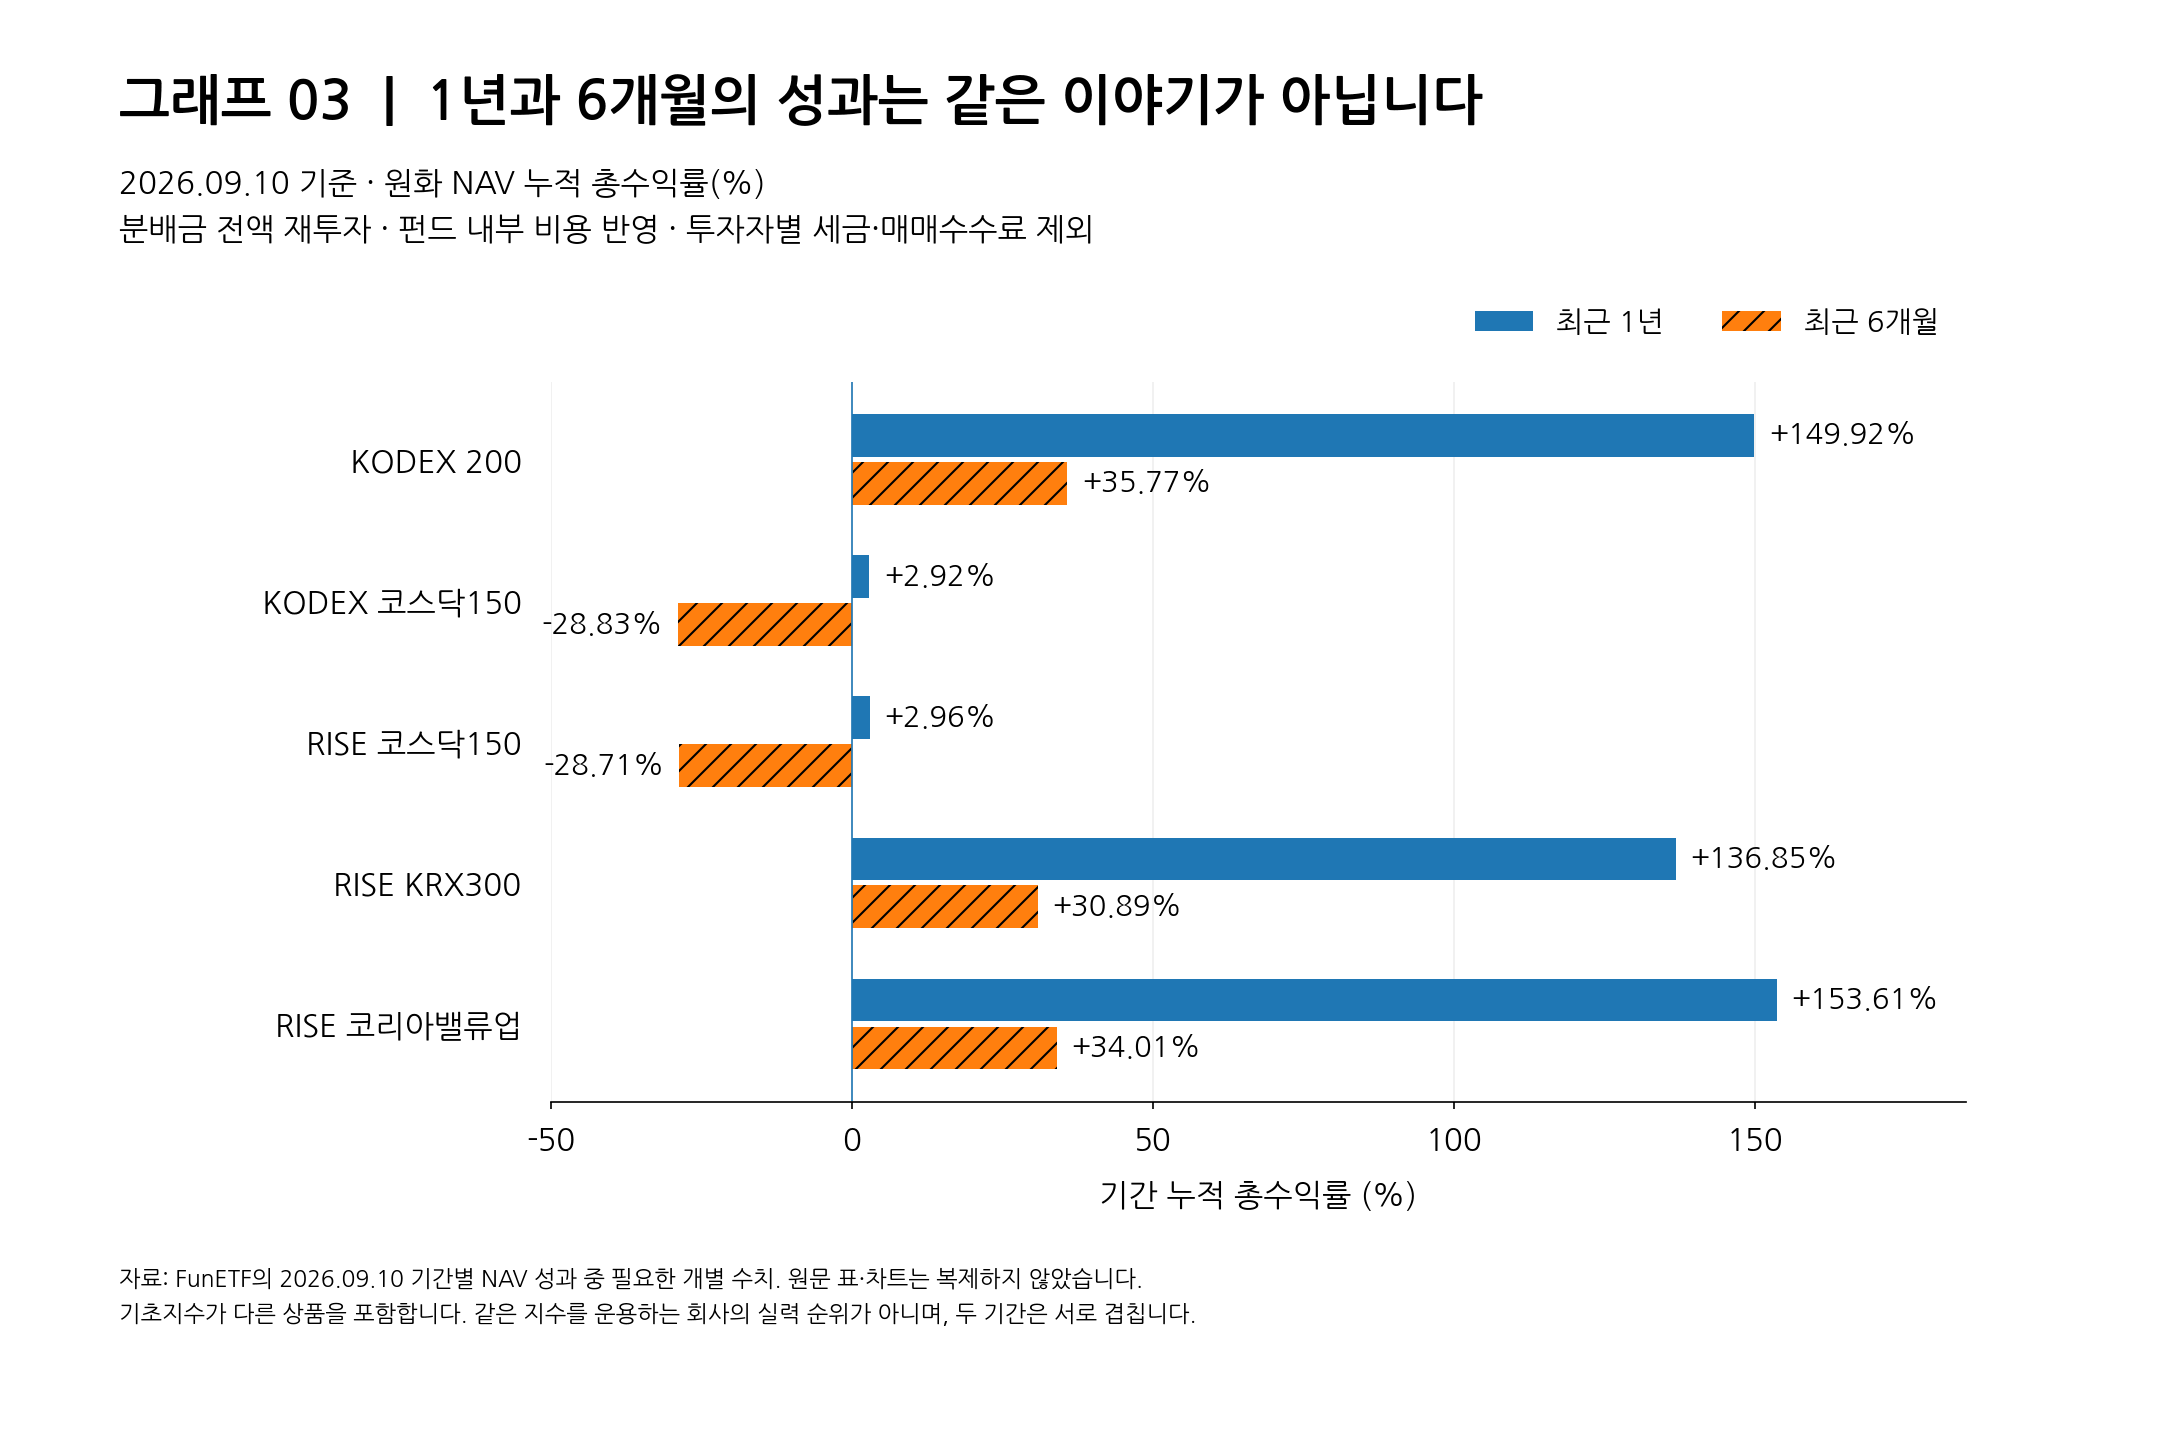
그래프 03|기존 1년·6개월 NAV 총수익률 그림. 2026.09.10 종료·원화·분배금 재투자. 서로 겹치는 기간이며 중간의 최대낙폭을 보여주지는 않습니다.
1년은 플러스인데 최근에 들어온 투자자가 손실인 이유
KODEX 코스닥 150의 원고상 1년 누적은 +2.92%, 최근 6개월은 −28.83%입니다. 같은 기간 정의가 유지된다고 놓으면 앞선 6개월은 1.0292÷0.7117−1≒+44.61%로 역산됩니다. 원고 수치의 재계산이며 일별 가격 경로를 복원한 것은 아닙니다.
이를 자산 100으로 바꾸면 약 100→144.61→102.92입니다. 1년 전 보유자의 플러스와 6개월 전 매수자의 손실이 동시에 성립합니다. 그러므로 “연간 수익이 났으니 충분히 버틸 만했다”는 평가는 투자자가 언제 돈을 넣었는지 지워버립니다. 6개월 손실은 최대낙폭과도 같지 않습니다.
밸류업형도 1년에서는 표의 가장 높은 성과를 보이지만 6개월에서는 KODEX 200이 앞섭니다. 이를 정책이 성공했다는 증거로 바로 옮기지는 않겠습니다. 구성 기업과 업종, 시작 시점이 달라 어느 요인이 차이를 만들었는지 별도 분석이 필요합니다. 결과가 좋다는 사실과 내가 붙인 설명이 맞다는 사실은 다릅니다. [7]
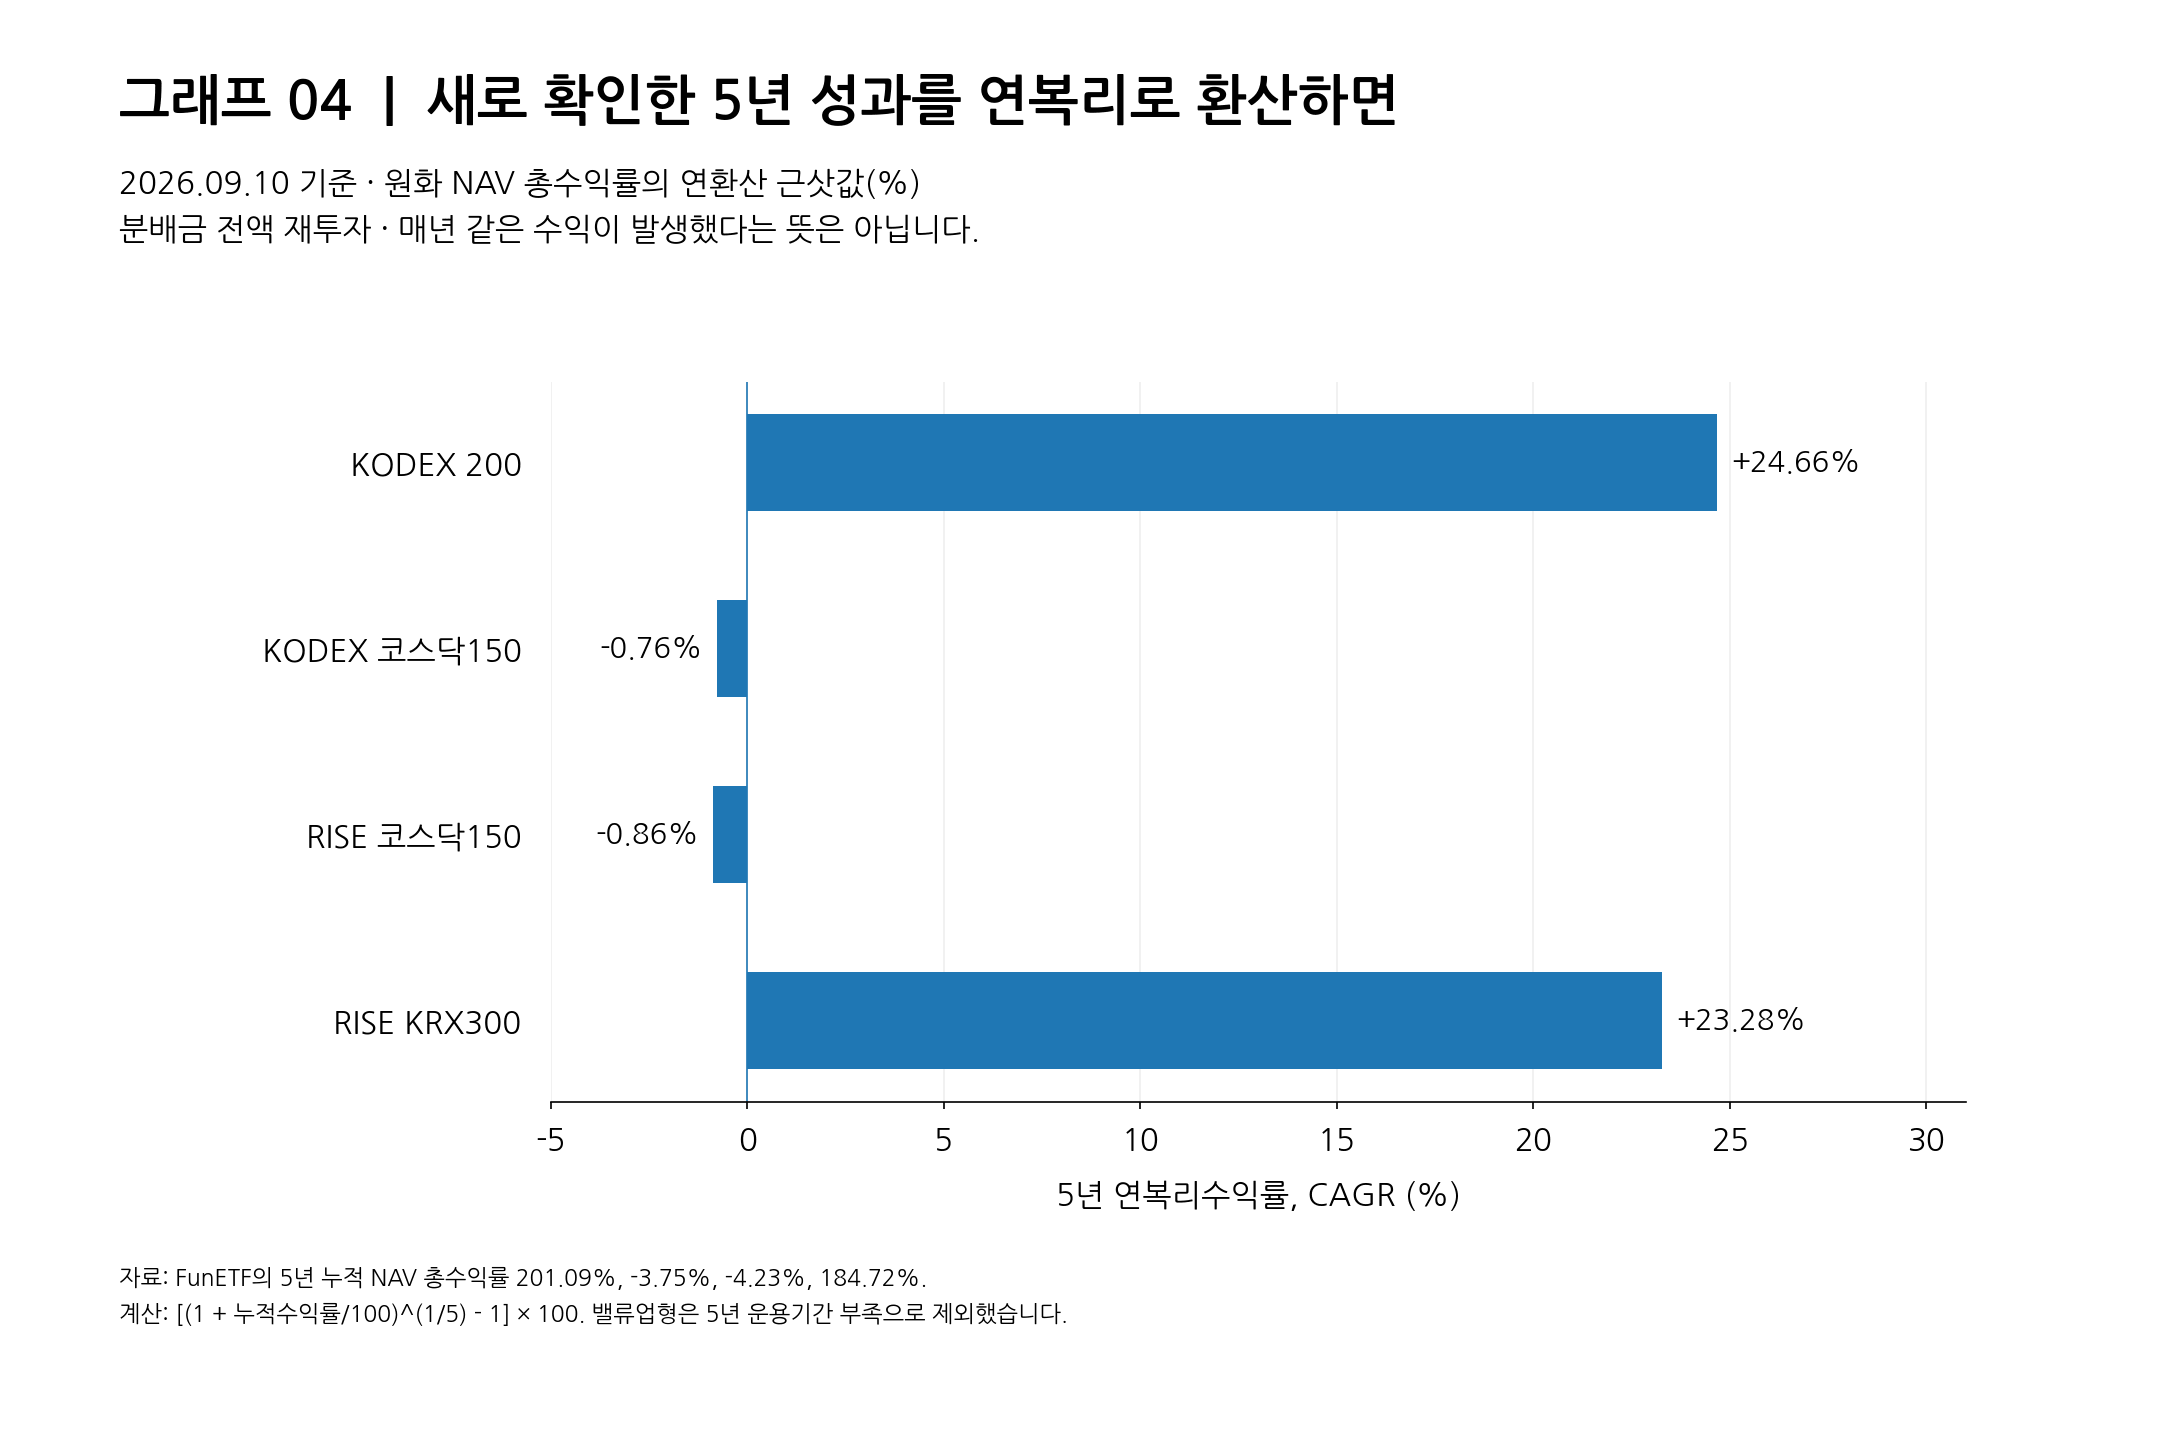
그래프 04|기존 5년 CAGR 그림. 원고 누적 수익률을 연환산한 값이며 매년 같은 이익이 발생했다는 뜻이 아닙니다.
연 24.66%라는 숫자에서 최근 1년을 떼어보겠습니다
KODEX 200의 5년 누적 +201.09%와 최근 1년 +149.92%를 이용하면 앞선 4년의 누적은 3.0109÷2.4992−1≒+20.47%입니다. 이를 다시 4년 연복리로 바꾸면 약 4.77%입니다. 반올림된 원고 값의 역산으로, 당시 실제 체결가나 적립식 계좌를 재현하지 않습니다.
따라서 5년 연 24.66%를 앞으로 해마다 받을 수익의 기준으로 삼는 것은 무리입니다. 이 기록에서는 마지막 1년이 장기 연평균을 크게 바꿨습니다. 그렇다고 이후 하락을 예측하는 근거도 아닙니다. 끝점의 높은 수익률을 확인하는 작업과 그 수익을 얻는 동안의 기다림을 평가하는 작업이 다르다는 해석입니다.
6개월·1년·5년은 서로 겹칩니다. 여러 칸에서 높은 수익을 냈다고 독립적인 시험을 여러 번 통과한 것으로 셀 수 없습니다. 투자 계획에는 이 수치를 확정 수입으로 넣기보다, 그 사이 자금이 필요해져도 보유할 수 있었을지를 함께 물어보는 편이 낫겠습니다.
빈칸을 채우지 않는 것도 비교의 일부입니다
KODEX 두 상품의 10년은 같은 조건의 수치를 원고에서 확보하지 못한 경우이고, RISE 코스닥 150·KRX300·밸류업은 해당 기준일까지 기간이 부족한 경우입니다. 미확인을 0%로 읽거나 지수의 과거 성과로 대신 채우지 않습니다. 1편의 모든 상품이 포함된 표도 아니므로 전체 국내 ETF 순위로 사용하지 않겠습니다.
지수를 28.98%포인트 이겼다는 말, 비교 기준부터 점검해야 합니다
재투자 수익과 가격지수를 빼면 운용사의 실력이 나오지 않습니다
원고의 KODEX 200은 5년 NAV 누적 +201.09%, 비교지수는 +172.11%입니다. 차이는 28.98% 포인트지만 전자는 분배금 재투자 성과이고 후자는 배당을 제외한 코스피 200 가격지수입니다. 이 차이를 전부 초과수익이라고 부르면 배당을 다시 투자한 효과까지 운용사의 능력으로 돌리게 됩니다. [1]
그렇다고 28.98%포인트 전부가 순수한 배당 기여라고 확정할 수도 없습니다. 같은 조건의 총수익지수와 비용·현금 관리 등을 따로 대조해야 합니다. PR은 가격수익, TR은 배당 재투자 총수익, NTR은 지수의 세금 가정을 반영한 순총수익입니다. NTR을 한국 투자자 개인의 세후 수익률로 읽지도 않습니다. [3][6]
같은 지수를 따라간 상품끼리 비교하면 질문이 좁아집니다
KODEX와 RISE 코스닥150의 1년 격차는 RISE가 0.04% 포인트 앞서지만, 5년 누적은 KODEX가 0.48% 포인트 앞섭니다. 처음에 1,000만 원씩 한 번 투자한 가정으로 각각 4,000원과 4만 8,000원의 차이입니다. 표의 반대 순위를 설명할 보수 이력과 운용자료 없이 현재 총보수만으로 원인을 단정하지 않겠습니다. [1]
낮은 비용을 선호한다는 판단과 모든 과거 구간에서 더 높은 수익이었어야 한다는 주장은 다릅니다. 비용 변경, 현금 관리, 배당 처리와 지수 구성 변경 대응이 결과에 함께 들어갑니다. 지금의 보수를 과거 NAV 성과에서 다시 차감하거나, 남은 격차를 모두 운용 실력으로 이름 붙여서는 안 됩니다. [4]
| 기간 | RISE 200TR NAV | 코스피200 TR | 차이 |
|---|---|---|---|
| 1년 | 127.66% | 127.71% | −0.05%p |
| 6개월 | 25.55% | 25.74% | −0.19%p |
별도 사례: 2026.08.11 표기 자료입니다. 두 열 모두 배당 재투자 기준이며 앞의 9월 성과와 상품 순위를 비교하지 않습니다. [3]
이 표의 뺄셈은 추적차이입니다. 일별·월별 수익률 차이의 변동성을 보는 추적오차와 다릅니다. 괴리율은 또 별개로 시장가격과 같은 기준시각의 NAV 사이의 차이입니다. 운용을 평가하려면 NAV와 지수를, 주문을 평가하려면 실제 체결가격과 호가·iNAV를 확인해야 합니다. [4][5]
지수를 잘 따라갔다는 사실도 손실 방어를 뜻하지 않습니다. 시장이 하락할 때 함께 하락하는 것이 패시브 상품의 목표에 맞을 수 있습니다. 운용에 문제가 없는지와 내가 그 시장에 너무 많은 돈을 넣었는지는 서로 다른 질문입니다. 전자의 답이 좋다고 후자까지 안전해지는 것은 아닙니다.
EWY는 달러로 거래되지만, 한국 기업에 투자합니다
| 기간 | EWY 원고의 달러 NAV 성과 |
|---|---|
| 10년 연복리 | 14.37% |
| 5년 연복리 | 20.31% |
| 1년 누적 | 133.99% |
| 6개월 누적 | 51.94% |
원고의 별도 자료: 2026.09.30·달러·분배금 재투자. 10년 누적 282.77%, 5년 누적 152.10%이며 아래 그림은 모두 누적으로 통일합니다. 앞의 국내 표와 날짜·통화·지수가 다릅니다. [6]
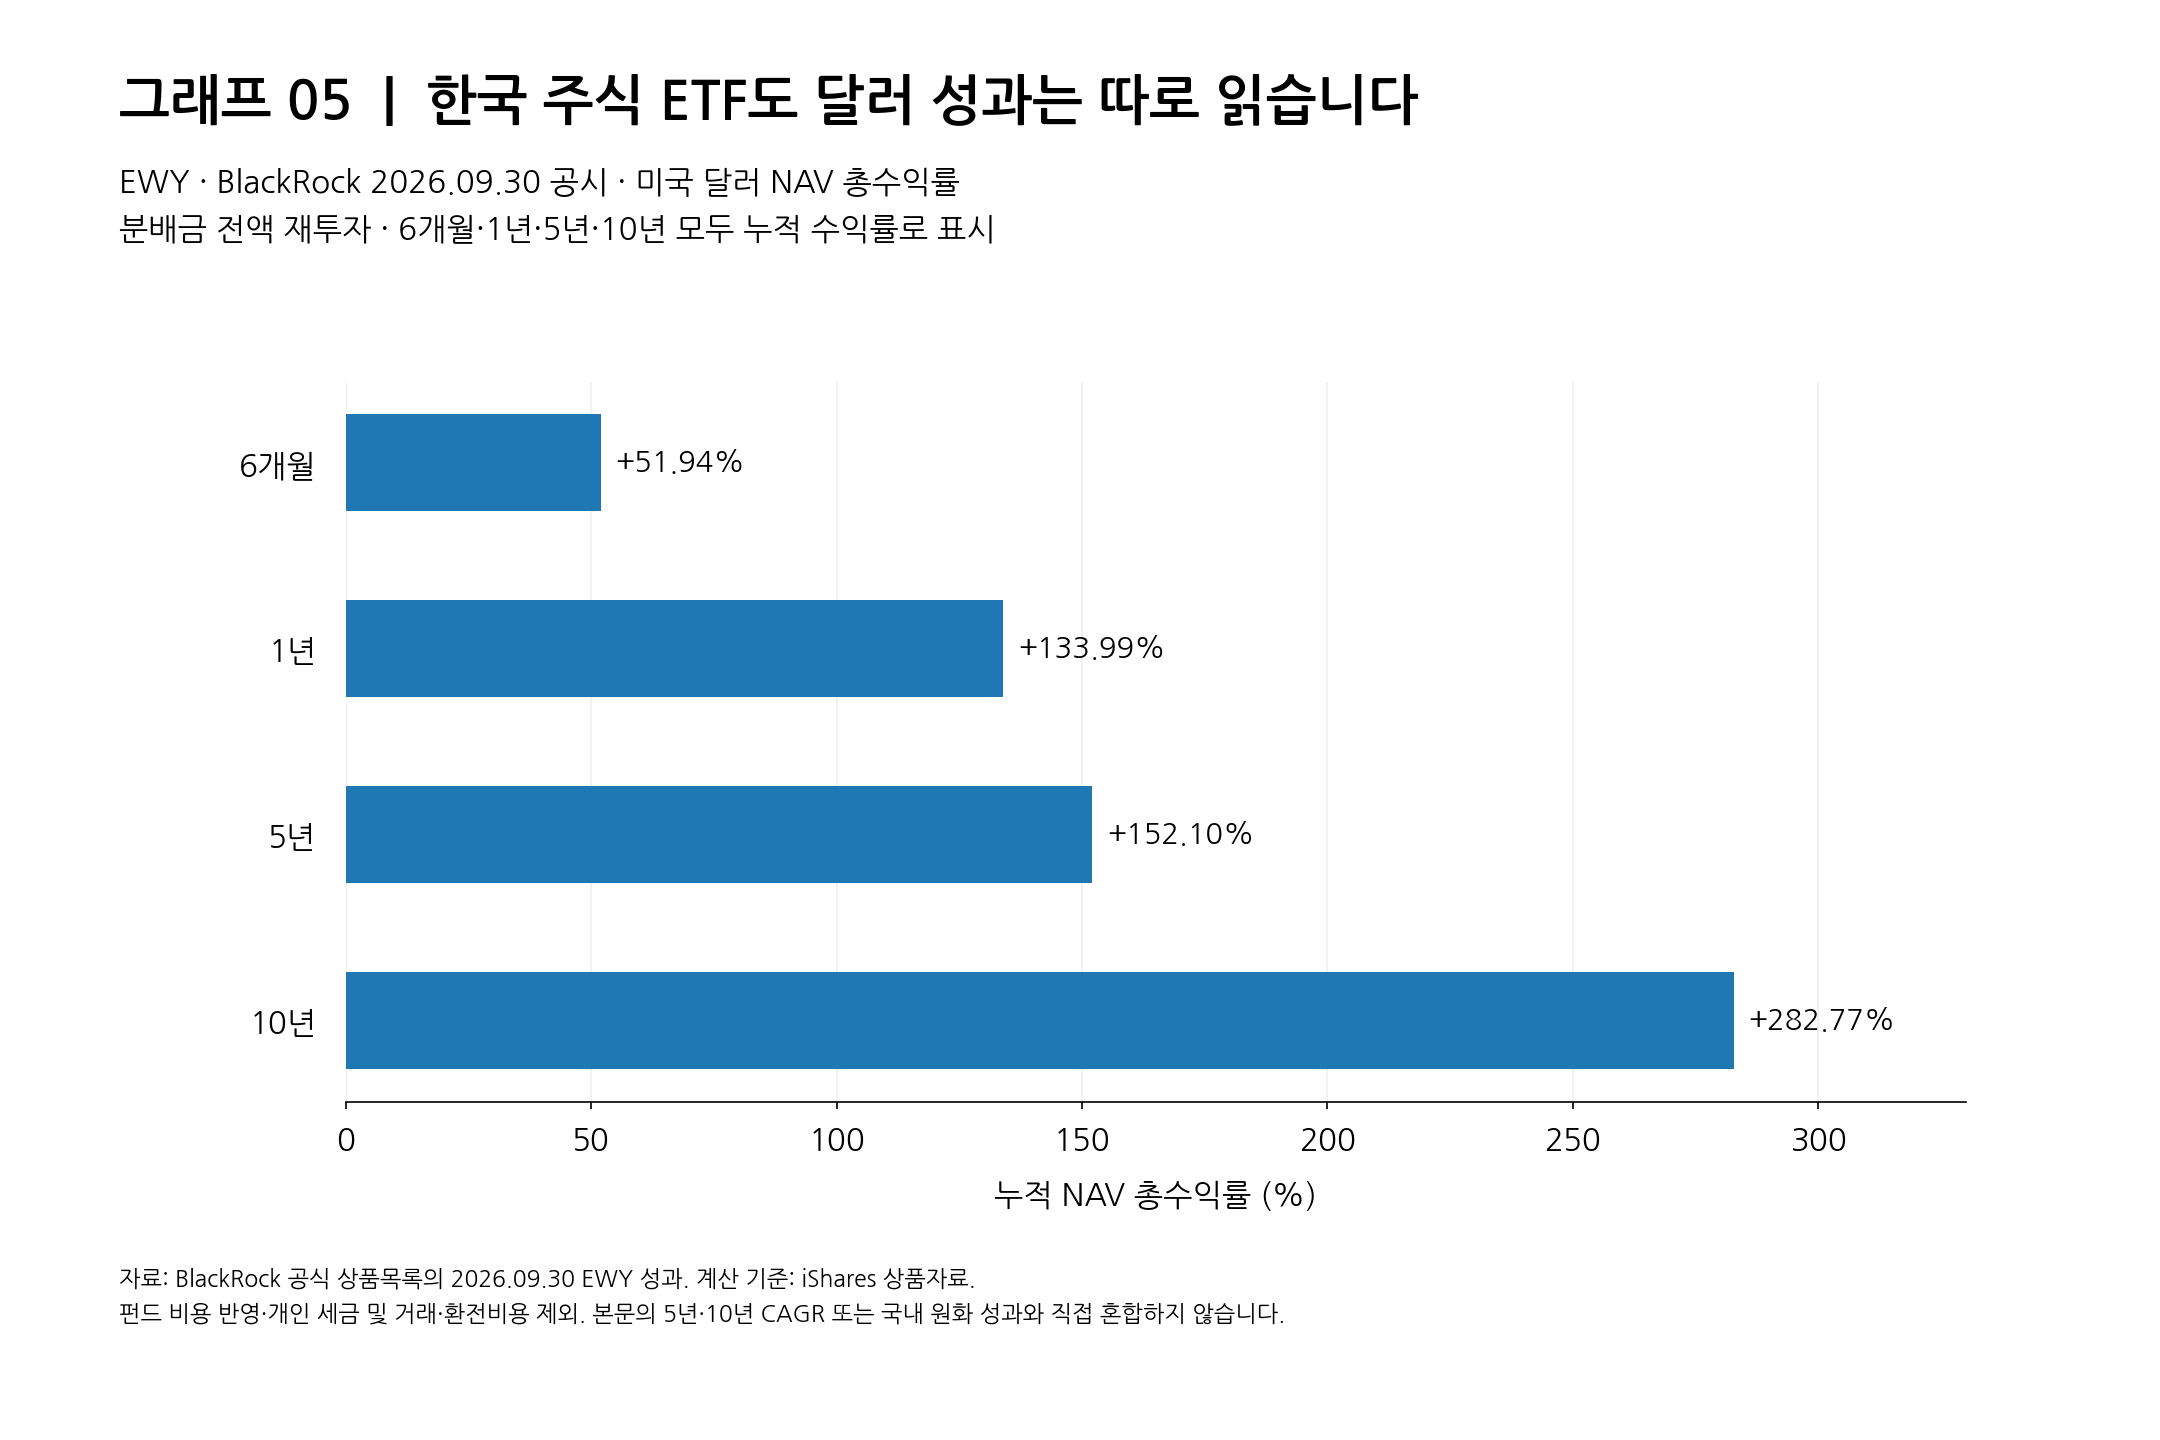
그래프 05|기존 EWY 누적 NAV 총수익률 그림. 2026.09.30·달러 기준이며 10년·5년도 누적입니다. 위 표의 연환산 수치와 단위를 구분합니다.
EWY의 기준은 MSCI Korea 25/50 순총수익지수입니다. 국내 MSCI Korea TR 상품과 집중도 제한·배당 처리 조건이 같다고 가정하지 않습니다. 한국시장 종가와 미국 마감의 공정가치 평가 시각도 달라 단순 시세 차이가 운용 차이로 보일 수 있습니다. 같은 날짜의 벤치마크가 원고에 없으므로 EWY의 추종 우열은 판단하지 않겠습니다. [6]
원화자산이 10% 오르고 1달러당 원화가격도 10% 올랐다면 달러 환산 수익은 1.1÷1.1−1=0%입니다. 추가 입출금과 비용을 뺀 가정입니다. 거래 통화가 달러여도 기초자산이 한국 주식이라는 사실은 남습니다. 해외주식 주문창에서 샀다는 이유만으로 국가 분산이 됐다고 계산하지 않는 것이 좋습니다.
표에 없는 위험을, 높은 수익률로 대신 설명하지 않겠습니다
이 자료에는 최대낙폭이나 하락에서 회복하는 데 걸린 시간이 없습니다. 50% 손실에는 100% 상승이 필요하다는 계산은 가능하지만 어느 상품이 실제로 그 경로를 겪었는지는 별도 자료가 필요합니다. 한 번 투자한 재투자 성과와 매달 납입하거나 돈을 꺼낸 개인 계좌도 다릅니다. 과거 수익률이 아니라 자금 사용 시점까지 맞춰야 내가 유지할 수 있는 투자로 바뀝니다.
마무리|수익률을 설명할 수 있어야, 수익률이 바뀌어도 판단이 남습니다
이번 원고에서 가장 먼저 봐야 할 것은 어느 ETF가 1등이었는지가 아니라, 높은 장기 수익률이 어느 구간에서 만들어졌는지라고 생각합니다. 같은 5년 기록 안에서도 최근 1년을 떼어내면 전혀 다른 속도의 성장이 보입니다. 과거를 부정하려는 해석이 아니라, 그 숫자를 내 생활비나 미래 저축계획에 그대로 적용하지 않기 위한 점검입니다. 또한, 최근 코스피 및 국내 주식 시장의 등락폭이 커지는 점 또한 고려할 사항입니다. 최근 몇년간 한국 주식 시장이 가파르게 상승하면서 제가 가진 주식들도 많이 오른 건 사실이지만 최근 몇 달간 등락폭이 커진 것 또한 사실이라는 것을 고려해야 한다고 생각합니다.
운용사를 평가할 때도 눈에 띄는 격차보다 비교 기준의 일치를 먼저 확인하는 것을 권합니다. 배당을 포함한 펀드가 배당 제외 지수를 앞섰다고 곧바로 운용 능력을 칭찬하면 잘못된 기대가 생깁니다. 반대로 지수와 비슷하게 하락한 ETF를 교체하는 것만으로는 내가 부담한 시장 위험이 줄지 않습니다. 상품의 문제와 자산 배분의 문제를 나누어야 대응도 달라집니다.
저라면 최근 수익률을 보고 매수 금액을 정하기보다, 그 지수의 구성이 여전히 목적에 맞는지와 예상보다 긴 부진을 감당할 수 있는지부터 묻겠습니다. 같은 조건에서 비용과 추종을 비교한 뒤에도 후보가 여러 개 남는다면 그것은 실패가 아닙니다. 확신할 수 없는 소수점 순위를 억지로 만드는 것보다, 판단할 수 있는 범위 안에서 오래 유지할 선택을 하는 편이 낫습니다.
모든 투자의 책임은 투자자 본인에게 있습니다. 성투하세요 :)