
반도체가 성장하고 금값과 유가가 올랐는데, 내 ETF는 왜 기대와 다르게 움직일까요? 필라델피아 반도체지수부터 런던 금 기준가격·원자재 선물지수까지, 이름이 아니라 실제 보유하는 자산과 계약을 기준으로 투자 방법을 살펴보겠습니다.
투자의 실수는 방향을 틀리는 데서만 생기지 않습니다. 전망은 맞았지만 다른 대상을 샀거나, 그 전망이 이미 반영된 가격에 계약했을 수도 있습니다. 지수를 설명하는 글이라면 약자의 뜻을 풀어주는 데서 끝나지 않고, 어떤 조건에서 전망과 계좌 수익이 갈라지는지까지 보여줘야 한다고 생각합니다.
구조 확인일: 2026.10.28. 지수기관·거래소·운용사 자료를 바탕으로 작성했습니다. 상품은 접근 경로의 예시이며 추천 순위가 아닙니다. 실시간 가격·보수·수익률을 비교하는 글이 아니며, 그래프 3개는 모두 가정에 따른 직접 계산입니다.
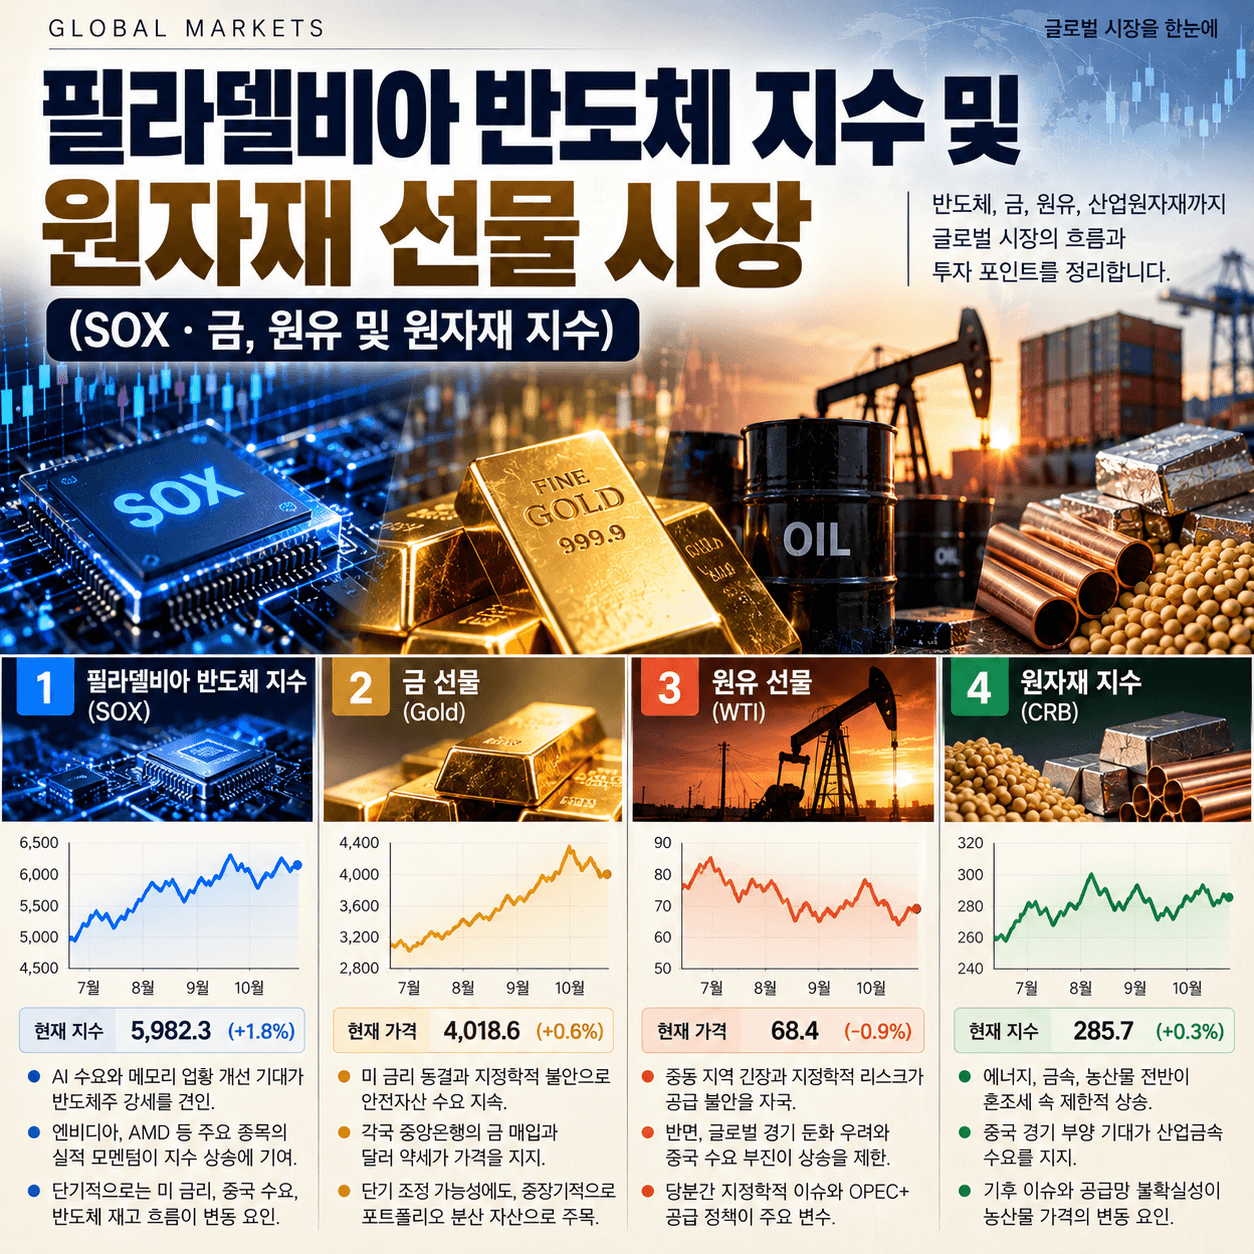
SOX·금 기준가격, 같은 지수 투자로 묶기 전에 무엇을 사는지 봅니다
필라델피아 반도체지수는 칩의 가격이 아니라 기업의 주가입니다
SOX의 공식 명칭은 PHLX Semiconductor Sector Index입니다. 미국에 상장된 반도체 관련 30개 기업을 수정 시가총액 가중으로 담습니다. 설계·제조·유통·판매 관련 기업의 주가를 보는 지수이지, 메모리 가격이나 전 세계 반도체 생산량을 측정하는 통계가 아닙니다. [1]
이 차이를 놓치면 산업 전망을 주가 전망으로 곧장 바꾸게 됩니다. 반도체 주문이 늘어도 투자비와 원가가 더 빠르게 증가할 수 있고, 좋은 실적이 이미 가격에 반영됐을 수도 있습니다. 산업이 성장한다는 판단과 지금 가격에 주식을 사도 된다는 판단은 나누는 게 좋습니다.
| 접근 상품 | 기초지수와 비교 기준 |
|---|---|
| SOXQ | PHLX Semiconductor Sector Index. SOX에 접근하는 미국 상장 ETF |
| TIGER 미국필라델피아반도체나스닥 381180 |
PHLX Semiconductor 계열. SOXQ와 비교할 때 통화·분배금 조건도 맞춰 확인 |
| SOXX | NYSE Semiconductor Index. SOX와 동일한 지수가 아님 |
| SMH | MVIS US Listed Semiconductor 25 Index. 선정·가중 규칙과 상위 종목 비중을 확인 |
SOXX·SOXQ·SMH를 모두 “필라델피아 반도체 ETF”라고 소개하면 출발부터 부정확합니다. 운용비용보다 먼저 같은 기업을 어느 비중으로 담는지 보겠습니다. 삼성전자·SK하이닉스 비중이 큰 투자자라면 미국 상품을 더하는 일이 국가를 넓히면서 산업 의존도도 높일 수 있다는 점을 함께 고려하는 게 좋습니다. [1][2][3]
런던 금 기준가격과 런던금속거래소 지수는 다른 대상입니다
국제 금가격의 대표 기준인 LBMA Gold Price는 런던 인도 금의 기준가격입니다. LBMA는 런던귀금속시장협회이며, 가격 경매는 ICE Benchmark Administration이 운영합니다. 런던 시간 오전 10시 30분과 오후 3시, 미국 달러·트로이온스 단위로 가격을 정합니다. 금광기업을 묶은 주가지수가 아닙니다. [4]
반면 런던금속거래소(LME)의 LMEX는 구리·알루미늄·납·니켈·주석·아연의 여섯 산업금속을 묶으며 금은 없습니다. LME는 LMEX 선물 거래가 2019년 11월 11일부터 중단됐다고 안내합니다. 지수가 발표된다는 사실과 그 지수의 선물을 지금 직접 살 수 있다는 것은 다른 문제입니다. [5]
“런던 금거래소 지수”라는 표현을 보면 먼저 금 자체의 기준가격인지 산업금속 바스켓인지 확인하는 것을 권합니다. 경기 둔화에 대비해 금을 보유하려던 사람이 산업금속을 샀다면, 이름을 조금 혼동한 정도가 아니라 전혀 다른 위험을 선택한 셈입니다.
금 투자 경로도 나뉩니다. GLD·IAU는 금 실물 보유를 기반으로 한 미국 상장 신탁형 상품입니다. 국내 ACE KRX금현물(411060)은 KRX 금현물지수를, KODEX 골드선물(H)(132030)은 COMEX 금선물 기반 S&P GSCI Gold Total Return을 사용하며 환헤지를 추구합니다. 현물·선물 선택과 환헤지 여부는 각각 따로 판단해야 합니다. [6][7][8]
괴리율이 작아도 국제 금값보다 비싸게 살 수 있습니다
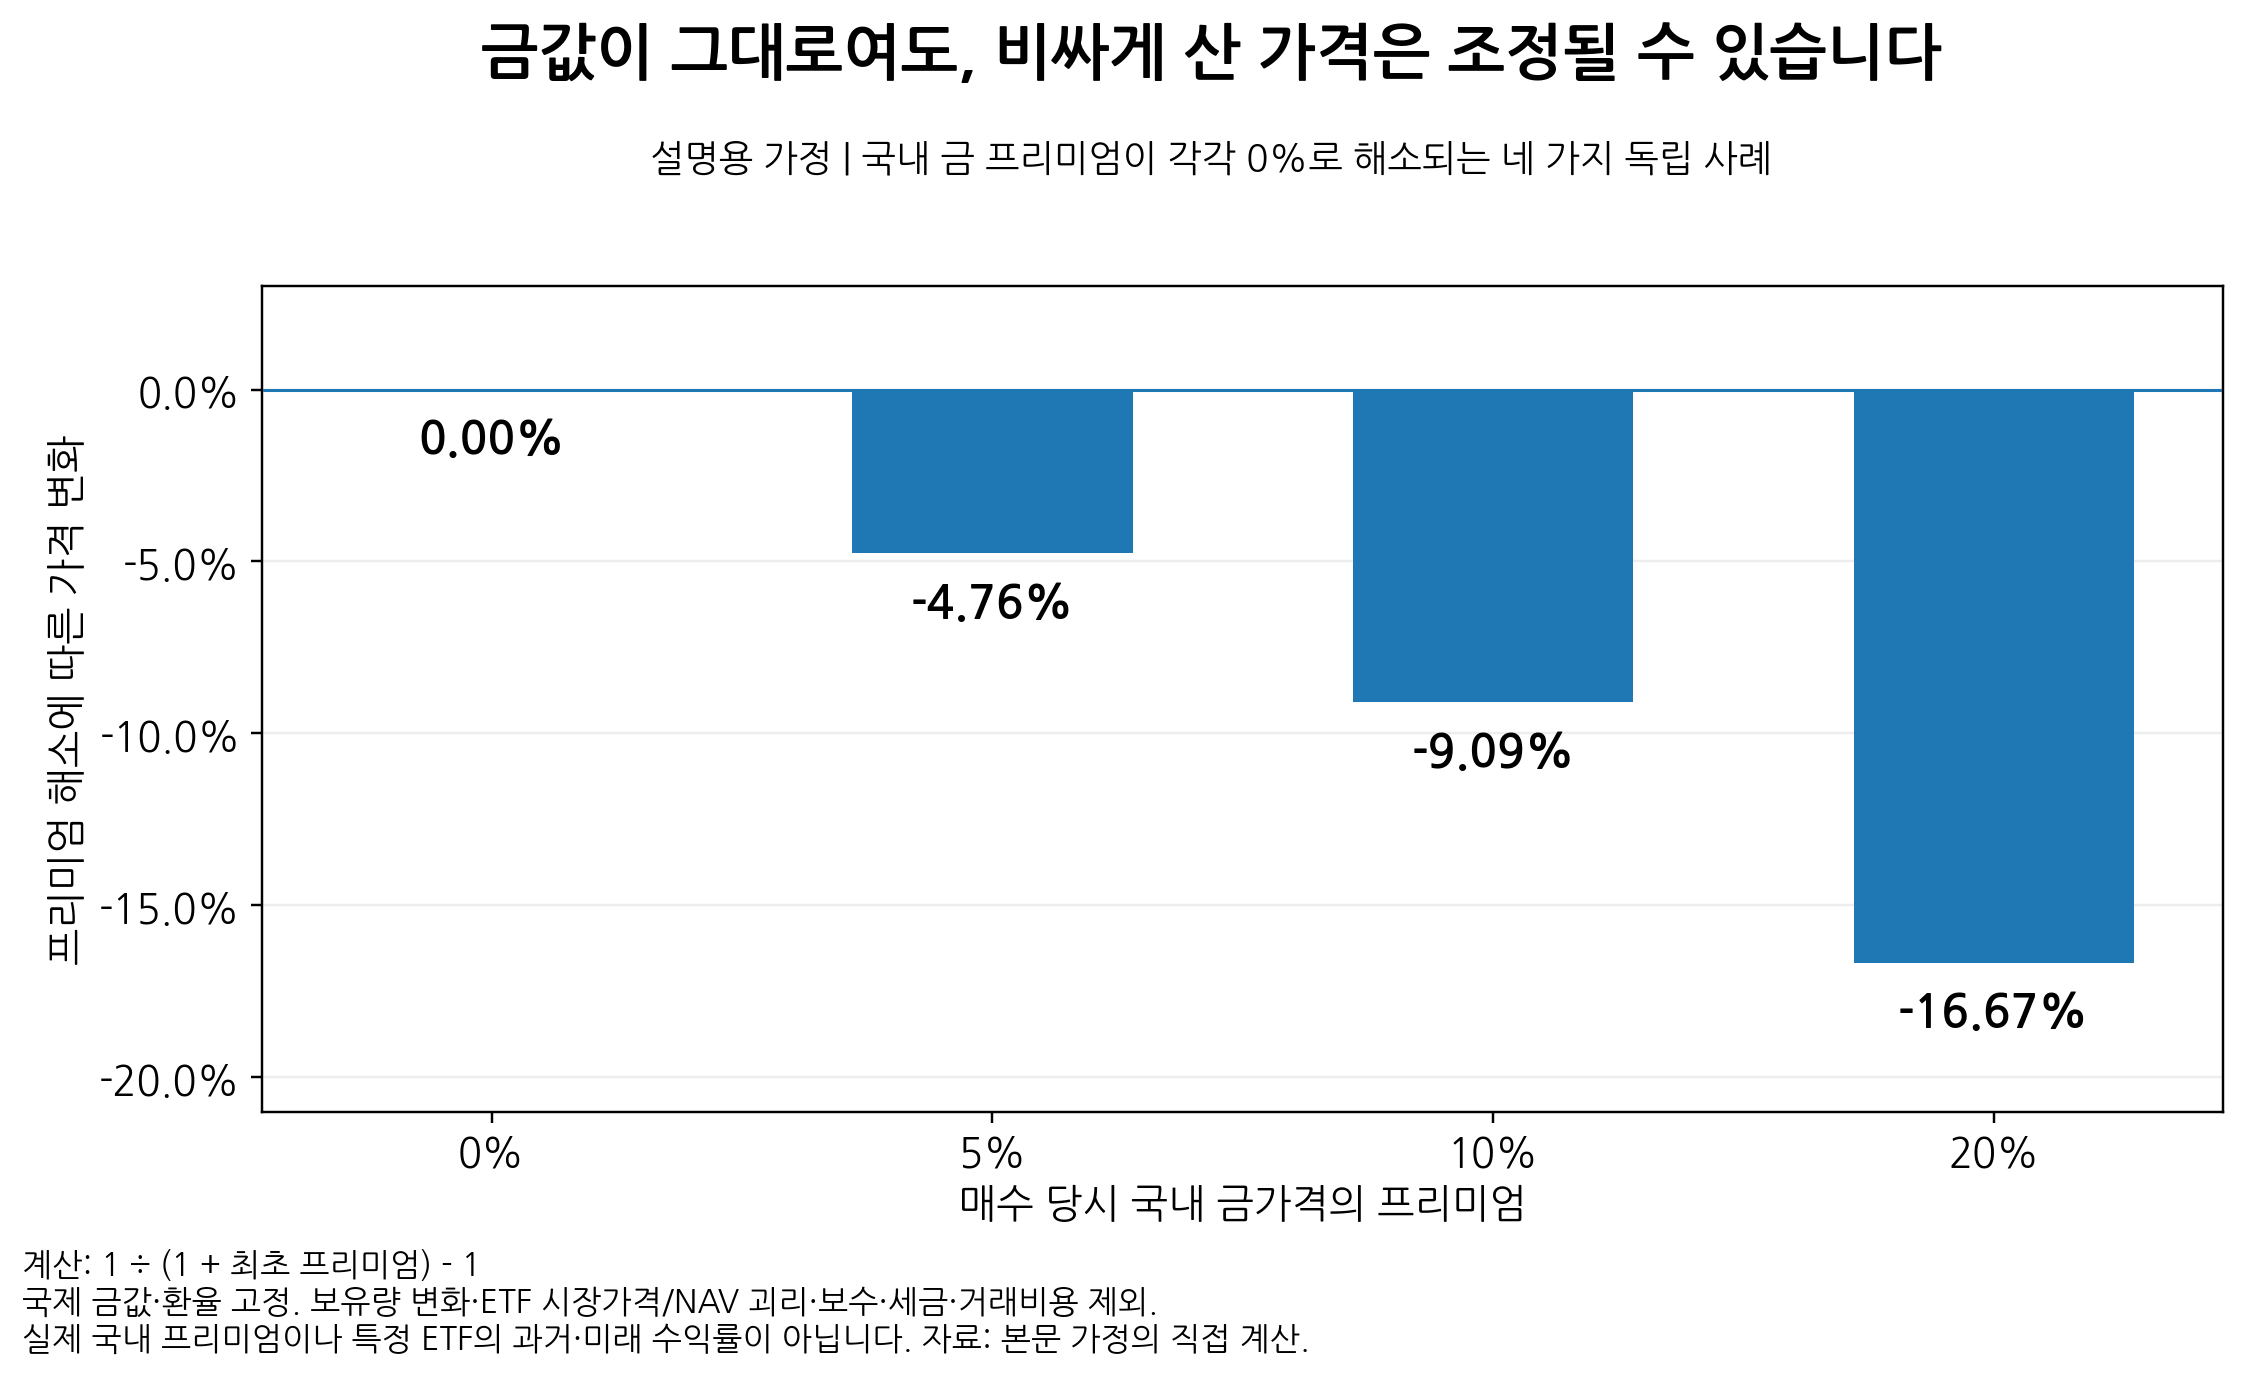
국내 금현물형에서는 두 가격 차이를 나누어 봐야 합니다. 하나는 국내 금가격과 국제 금가격을 원화로 환산한 값의 차이, 다른 하나는 ETF 시장가격과 순자산가치(NAV)의 차이입니다. 한국거래소 공시도 국내 금의 프리미엄이 ETF의 순자산가치 안에 포함될 수 있음을 경고합니다. [9]
가상으로 국제 금값과 환율이 그대로인데 국내 프리미엄만 10%에서 0%로 줄면 가격 변화는 100÷110−1≒−9.1%입니다. ETF를 NAV에 맞춰 샀어도 그 안의 금 자체를 비싸게 샀을 수 있습니다. “ETF 괴리율이 정상이다”는 사실이 “국제 금값 대비 저렴하다”는 판단까지 보장하지는 않습니다.
저라면 금을 고른 이유가 금속 가격 자체의 보유인지, 환율 위험을 줄이는 것인지부터 적겠습니다. 실물형에는 선물 만기 교체가 없지만 보관·운용비용과 거래가격의 문제가 남고, 선물형에는 계약 교체와 담보수익을 따져야 합니다. 이름에 “현물”이나 “헤지”가 들어갔다는 이유로 다른 위험까지 사라졌다고 보지 않겠습니다.
원유가 올라도 손실이 나는 선물, 방향보다 계약가격이 먼저입니다
WTI·브렌트·천연가스는 지역과 만기까지 일치해야 합니다
WTI와 브렌트는 원유의 대표적인 가격 기준이며, 투자 화면에서는 이와 관련된 특정 만기의 선물가격을 자주 접합니다. 선물은 일정한 미래 시점과 조건을 정한 계약입니다. “원유가 오른다”는 전망만으로 어느 계약에 얼마를 지불할지가 정해지는 것은 아닙니다. [10][11][25]
| 관심 대상 | 상품이 접근하는 기준 | 상장상품 예시 |
|---|---|---|
| WTI 원유 | 미국 쿠싱 인도 WTI 관련 선물 | USO KODEX WTI원유선물(H)·261220 |
| 브렌트 원유 | ICE 브렌트 선물 | BNO |
| 미국 천연가스 | Henry Hub 관련 선물 | UNG |
| 구리 가격 | COMEX 구리선물 기반 SummerHaven 지수 | CPER |
| 농산물 바스켓 | DBIQ Diversified Agriculture Index ER | DBA |
표는 투자 경로를 구분한 것이지 원자재 현물을 그대로 보유한다는 뜻이 아닙니다. 실제 월물과 교체 규칙, 담보자산을 확인해야 합니다. 특히 USO·BNO·UNG 같은 미국 원자재 상장상품에는 일반 주식형 ETF와 법적 형태가 다른 상품펀드도 포함됩니다. [10][11][12][13][14]
천연가스의 미국 Henry Hub, 유럽 TTF, 동북아 LNG의 JKM은 같은 가격이 아닙니다. 유럽의 공급 불안을 보고 UNG를 사려면 그 사건이 미국 가스가격에 어떻게 전달될지 추가 설명이 필요합니다. 구리도 LME 가격 뉴스를 보고 COMEX 선물 기반 CPER를 고른다면 두 시장의 차이를 확인해야 합니다. [12][13][15]
뉴스에서 오른 가격과 내가 보유한 계약이 다르면, 전망을 맞혔다는 이유만으로 수익을 기대할 수 없습니다. 세계적인 수요 증가라는 큰 이야기를 투자로 바꾸려면 지역·품질·통화·만기를 맞추는 작업이 먼저입니다.
현물은 70에서 72로 올랐는데, 75에 계약했다면
현물가격이 70달러일 때 특정 만기의 선물을 75달러에 매수했다고 가정하겠습니다. 만기에 현물과 선물이 72달러로 수렴하면 현물가격은 약 2.86% 상승했지만 선물 손익은 배럴당 −3달러입니다. 최초 계약금액 대비로는 −4%이며, 증거금 대비 수익률이 아닙니다.
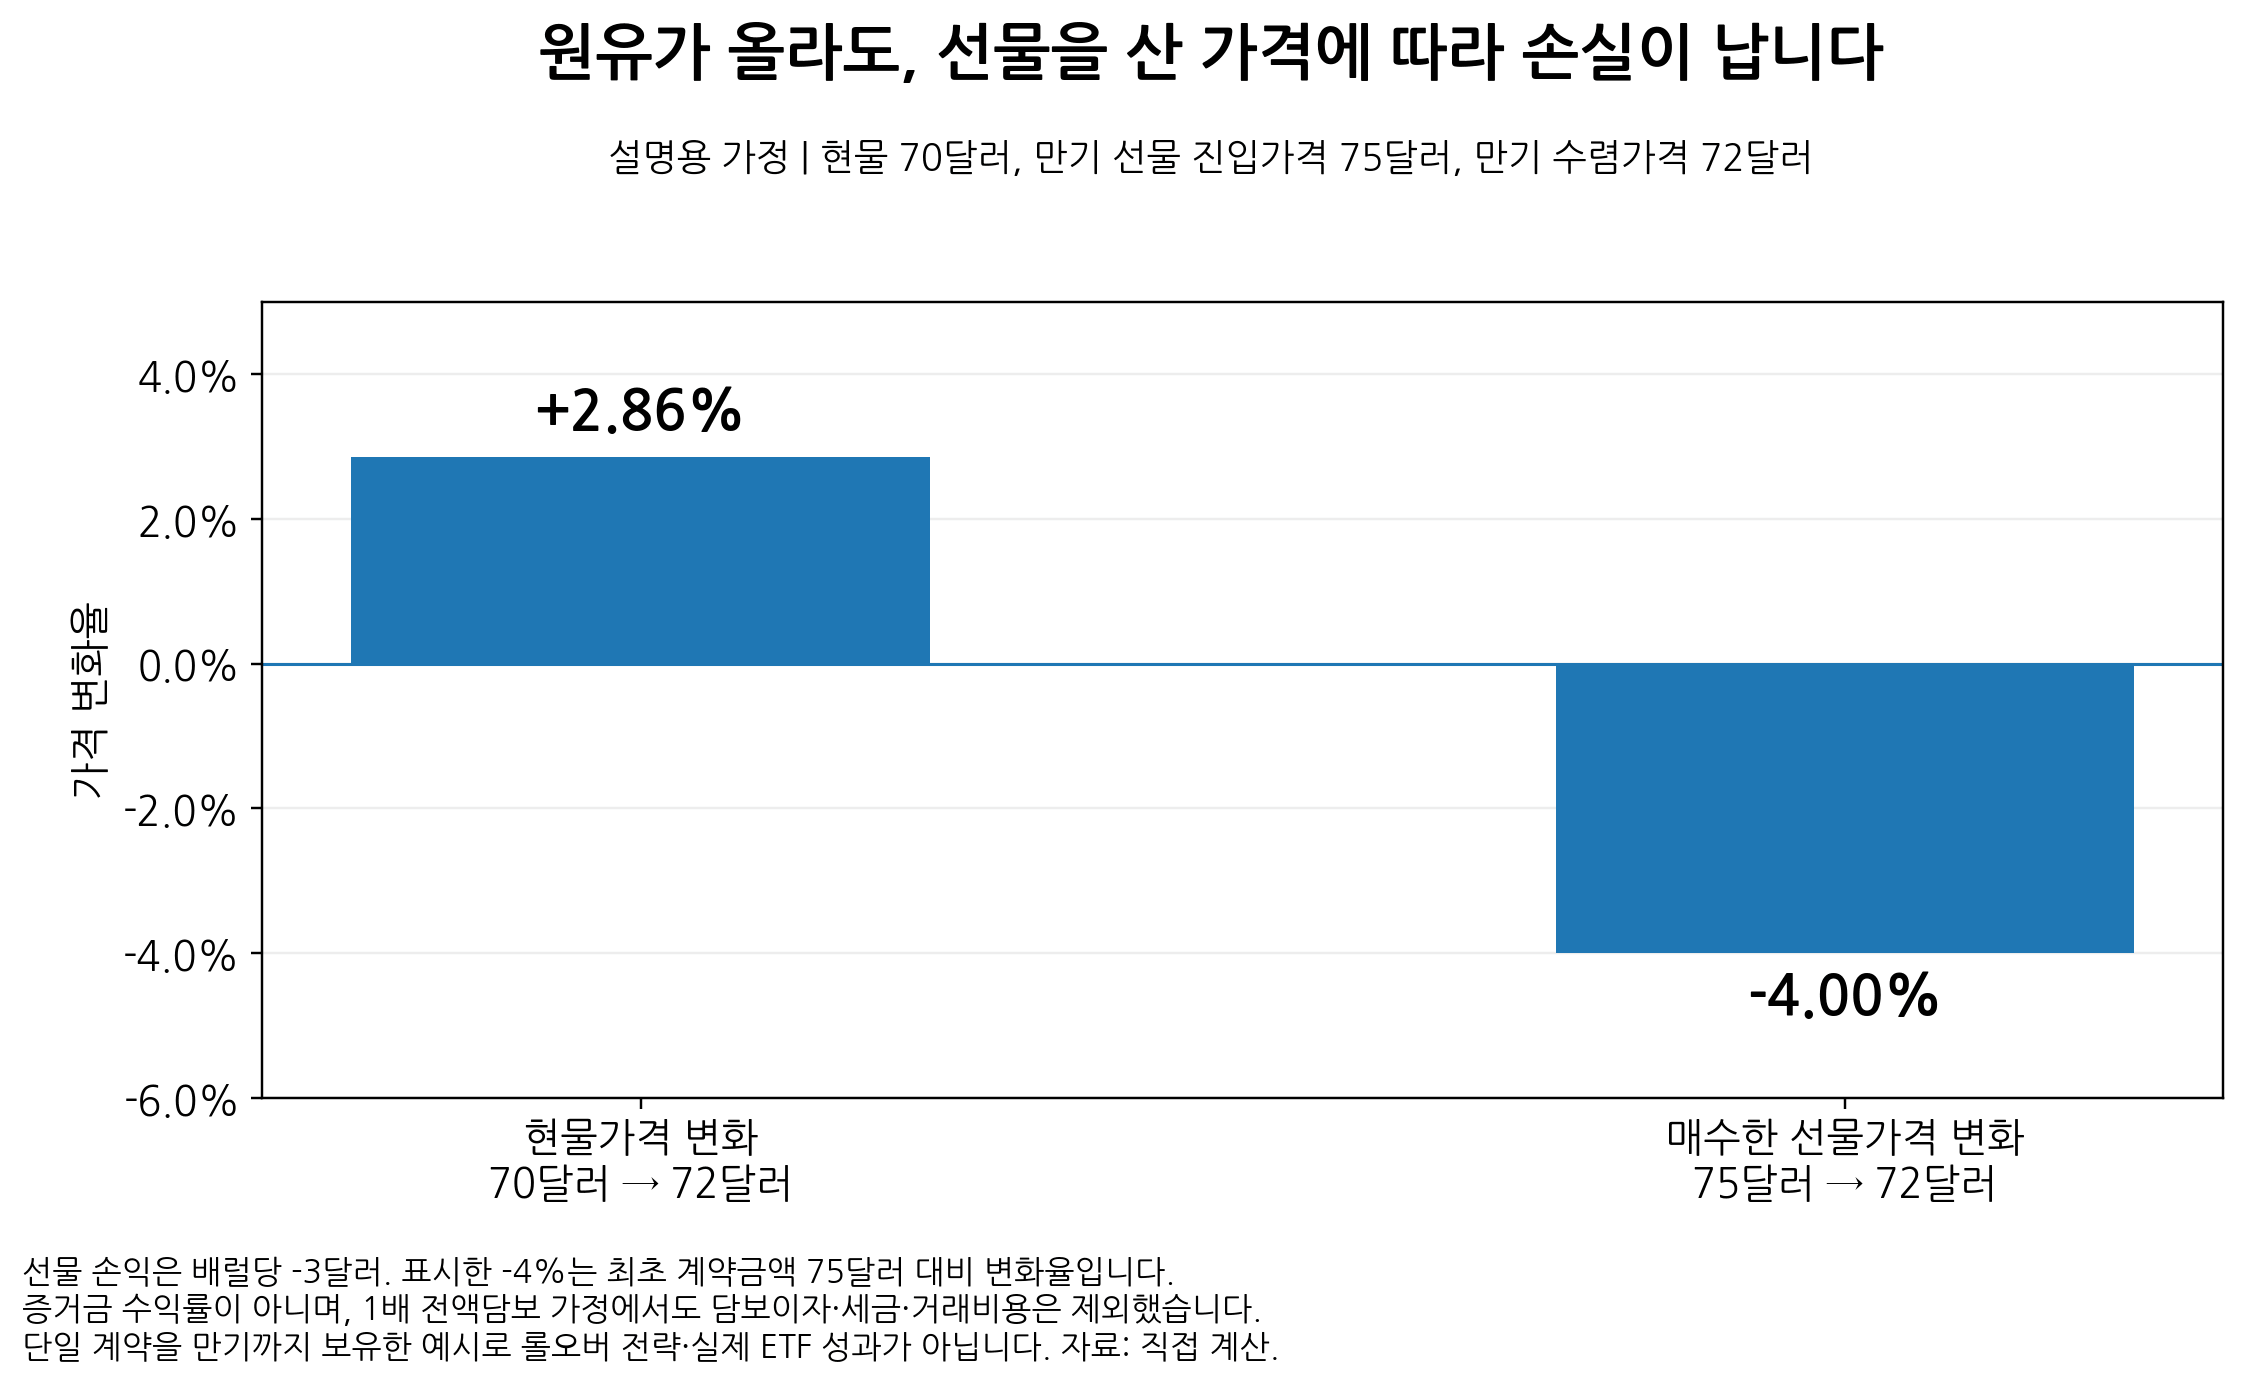
이것은 방향을 틀린 사례가 아니라 상승 전망에 얼마를 지불했는지의 문제입니다. 선물가격에는 보관·금융비용과 재고를 즉시 보유하는 가치 등이 작용합니다. 선물가격을 시장이 맞힌 미래 현물가격처럼 읽지 말아야 하는 이유입니다. [16]
콘탱고는 일반적으로 먼 만기의 선물이 상대적으로 비싼 우상향 구조, 백워데이션은 반대 구조를 가리킵니다. 선물형 상품은 만기가 다가오는 계약을 다른 계약으로 바꾸는 롤오버를 반복합니다. 다만 “싼 계약을 팔고 비싼 계약으로 바꾸는 순간 그 차액이 수수료처럼 사라진다”는 설명은 부정확합니다. 진입가격과 이후 가격 수렴, 계약 수량과 거래비용을 나누어 봐야 합니다. [16]
콘탱고에서도 보유한 선물가격이 충분히 오르면 이익이 날 수 있고, 백워데이션에서도 가격이 급락하면 손실입니다. 저는 선물형을 고를 때 목표가격 옆에 보유기간과 교체 규칙을 함께 적겠습니다. 원자재가 언젠가 오른다는 믿음만으로, 기다리는 동안 무엇을 계속 사게 되는지에 대한 설명을 생략하지 않는 게 좋습니다.
구리가 오르는 것과 구리회사가 돈을 버는 것은 별도의 계산입니다
CPER는 구리선물, COPX는 구리 채굴기업의 주식에 접근합니다. 금과 금광주, 원유와 에너지기업을 구분할 때도 같은 원칙이 필요합니다. 생산기업에는 판매가격 외에 생산량·원가·투자비·부채가 추가되므로 원자재 자체와 손익이 달라질 수 있습니다. [13][17]
판매량을 고정한 가상 기업의 매출이 100, 영업비용이 75라면 이익은 25입니다. 판매가격이 10% 올라 매출이 110이 되고 비용이 그대로면 이익은 35로 40% 늘어납니다. 그러나 전체 비용이 90으로 늘면 이익은 20으로 20% 줄어듭니다. 두 경우 모두 판매가격은 같은 10% 상승입니다.
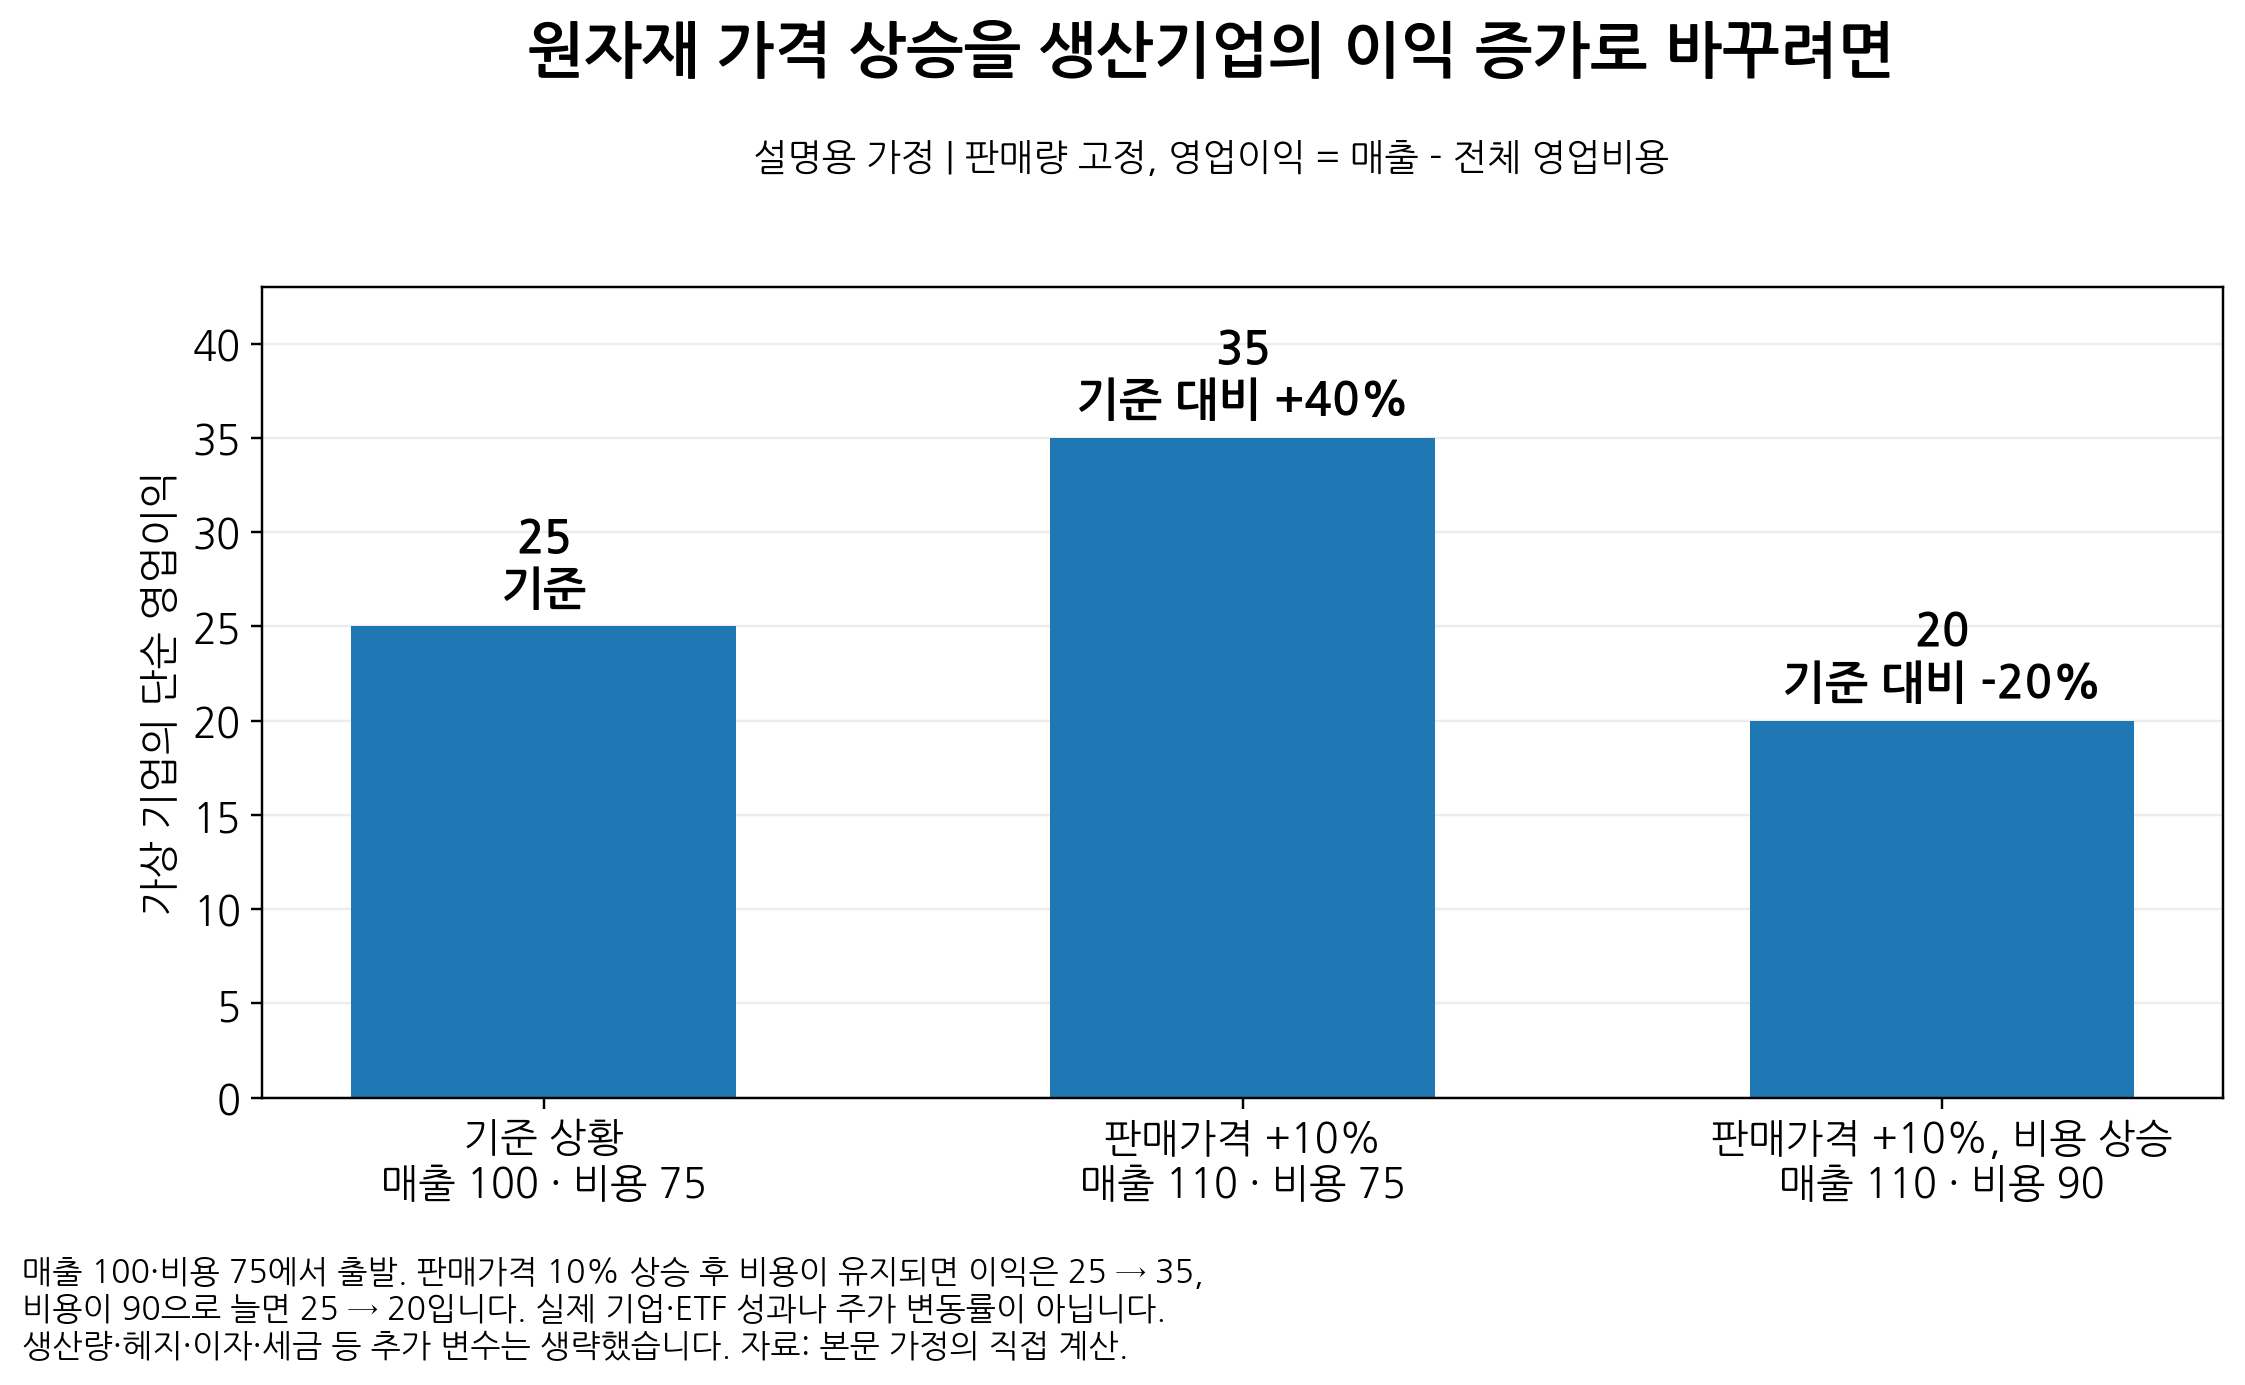
이 계산을 주가 예상치로 옮길 수는 없습니다. 다만 원자재 가격 상승 뉴스에 생산기업을 자동으로 연결하는 설명의 빈틈은 보입니다. 공급 차질 때문에 구리가 비싸졌다면, 생산을 멈춘 기업에는 오히려 불리할 수 있습니다. 가격의 수혜를 원한다면 원자재형을, 원가와 생산성의 개선까지 판단하려면 기업형을 비교하는 편이 목적에 맞습니다.
GSCI·BCOM·VIX, 지표를 읽었다고 매수할 이유가 완성되지는 않습니다
GSCI·BCOM·CRB는 서로 다른 방식으로 원자재를 나눠 담습니다
종합 원자재지수는 품목을 묶지만 비중까지 같지는 않습니다. S&P GSCI는 생산량 중심으로 구성하고, BCOM은 유동성과 생산량을 반영한 뒤 집중도를 제한합니다. FTSE CoreCommodity CRB도 자체 구성·가중 규칙을 쓰는 별도 지수입니다. 같은 “원자재 전체”의 유일한 정답은 없습니다. [18][19][20]
| 대표 지수 | 먼저 살필 설계 | 연결 상품 예시 |
|---|---|---|
| S&P GSCI | 생산량 중심 가중. 실제 에너지 비중 확인 | GSG: GSCI 총수익 계열 |
| Bloomberg Commodity Index (BCOM) |
유동성·생산량과 집중 제한 규칙 | BCI: BCOM Total Return |
| FTSE CoreCommodity CRB | 에너지·농산물·금속 등을 자체 비중으로 결합 | 정확한 지수 버전과 연동 상품을 별도 확인 |
물가 상승에 대비하려는 투자자라면 저는 가장 최근에 오른 지수보다 어떤 물가 충격을 걱정하는지부터 묻겠습니다. 에너지 공급 충격과 금속·농산물 수요 확대에 필요한 배분은 다를 수 있습니다. 비중이 다른 두 상품의 수익률 차이를 운용사의 실력으로만 설명하면 지수 설계의 영향을 놓칩니다.
또 선물지수의 ER(Excess Return)은 대체로 담보이자를 제외한 선물 포지션 성과이고, TR(Total Return)은 정해진 담보수익까지 반영합니다. ER을 시장을 이긴 초과수익이라는 뜻으로 읽으면 안 됩니다. 롤오버 효과가 반영된 선물지수 성과에서 추정 롤 비용을 다시 빼는 계산도 피해야 합니다. [14][21]
VIX·달러인덱스·BDI는 읽을 이유와 매수할 이유가 다릅니다
VIX는 S&P500 옵션가격에 반영된 향후 30일의 기대 변동성을 연율화한 지표입니다. 주가 하락률이나 하락 확률 자체가 아닙니다. VIXY는 VIX 수치를 직접 복제하는 대신 평균 잔존만기를 약 한 달로 유지하는 VIX 단기선물지수에 투자합니다. [22]
그래서 “언젠가 시장이 불안해진다”는 전망만으로 VIXY를 장기 보험처럼 사두는 선택은 권하지 않겠습니다. 필요한 방어기간과 계약 교체의 대가가 빠져 있기 때문입니다. 공포가 실제로 커졌어도 이미 선물에 더 큰 불안이 반영돼 있었다면 기대한 수익과 다를 수 있습니다. 지표의 방향과 그 지표를 거래하는 가격은 다른 판단입니다.
달러인덱스 DXY는 유로·엔 등을 포함한 여섯 통화 대비 달러 가치이며 원화는 들어 있지 않습니다. UUP는 달러인덱스 선물을 활용하는 상품이지 달러 예금의 다른 이름이 아닙니다. 원·달러 환율에 대비하려는 목적을 여섯 통화 바스켓에 대한 전망으로 무심코 바꾸지 않는 게 좋습니다. [23]
발틱운임지수 BDI는 건화물선 운임을 종합합니다. 물동량이나 세계 성장률 자체가 아니고, 해운주를 사는 것도 BDI를 직접 보유하는 것과 다릅니다. 운임을 보고 기업의 영업환경을 검토할 수는 있지만, 지표 하나만으로 매수 대상을 정할 필요는 없습니다. [24]
투자 방법은 주문창보다 상품설명서에서 먼저 결정됩니다
국내 상장상품은 국내주식 거래에서 종목코드로, 미국 상장상품은 해외주식 서비스를 통해 접근할 수 있습니다. 다만 금융회사와 계좌별 허용 여부는 확인해야 합니다. 매수 전에는 기초지수의 정확한 이름, 실제 보유자산, 환헤지, 선물 월물·교체 방식을 맞추고, 그다음 보수·스프레드·NAV 대비 가격을 비교하는 순서를 권합니다.
직접 선물 거래는 만기와 증거금·추가 납부 위험까지 관리해야 하며 최초 예치금보다 큰 손실도 가능합니다. ETN은 발행 금융회사의 무담보 채무이므로 지수 위험에 신용위험이 더해집니다. 일부 미국 원자재 상장상품은 PTP에 해당해 매도대금 기준 원천징수와 면제 공지를 별도로 확인해야 합니다. 모든 원자재 ETF에 같은 규정을 일률 적용하지 않습니다. [25]
제 선택 기준은 “전망이 맞아도 돈을 잃는 경로를 설명할 수 있는가”입니다. 금이라면 프리미엄, 선물이라면 진입가격과 만기, 생산기업이라면 원가, 변동성 상품이라면 방어기간을 적어보겠습니다. 그 경로가 불분명하다면 더 많은 종목을 사기보다 투자 대상을 좁혀 이해하는 편이 낫습니다.
마무리|뉴스를 맞히는 능력과 그 뉴스에 투자하는 능력은 다릅니다
최근 경제 뉴스 및 관련 미디어를 다수 접하면서 가장 눈에 띠었던건 AI에 대한 거품론과 함께 AI에 대한 여전한 기대감이 존재한다는 것이었고 최근 관련 글을 쓰면서 이번 기회에 필라델리와 반도체 지수와 함께 관련 원자재 지수를 정리해 봤습니다. 대표 지수를 공부하는 목적은 경제 뉴스의 약자를 많이 외우는 데 있지 않다고 생각합니다. 뉴스에서 본 상승이 내 계좌에 어떤 과정을 거쳐 들어오는지 설명할 수 있어야 합니다. 반도체 수요가 늘어도 기업의 이익과 평가가 달라질 수 있고, 원유 현물이 올라도 내가 산 선물은 더 높은 가격에서 출발했을 수 있습니다. 이 차이를 모르면 상품 구조의 문제를 전망 실패로 오해하거나 우연히 얻은 수익을 분석 능력으로 착각하기 쉽습니다.
예전 저도 금 투자에 대한 많은 관심을 가졌던 기억이 있습니다. 저는 새 상품을 고르기 전에 매수 이유를 한 문장으로 적는 것을 권합니다. “금이 좋아 보인다”에서 멈추지 않고 금속 가격을 보유하려는지, 생산기업의 이익을 기대하는지, 원화 약세에 대비하는지까지 적는 것입니다. 목적이 선명해지면 비교할 후보도 줄어듭니다. 이름이 비슷한 상품을 많이 모으는 것보다 서로 다른 위험을 의도한 만큼만 보유하는 편이 낫습니다.
좋은 투자 해석은 무엇이 오를지 말하는 데서 끝나지 않고, 그 전망이 맞아도 어떤 조건에서 손실이 생길지까지 설명해야 합니다. 특히 선물에서는 방향만큼 가격의 출발점과 계약의 기간이 중요합니다. 그 조건을 확인하지 않은 채 “장기적으로 좋다”는 말로 보유기간을 늘리는 것은 확신을 지키는 행동이 아니라 처음 판단하지 않은 위험을 계속 받아들이는 행동일 수 있습니다. 지수를 아는 것과 그 지수에 내 돈을 맡길 이유가 생기는 것 사이의 간격을 줄이는 데 투자 공부의 가치를 두고 것이 중요하다고 생각합니다.
모든 투자의 책임은 투자자 본인에게 있습니다. 성투하세요 :)