
중국 반도체 점유율, 공장이 늘었다는 소식과 한국 기업의 매출을 빼앗았다는 말은 같은 뜻일까요? 2015년 이후의 변화와 최근 분기별 기록을 따라가며 실제로 커진 분야와 숫자만으로 판단하기 어려운 부분을 알아보겠습니다.
앞편에서는 기업별 기술을 나눠봤습니다. 이번에는 시장에서 돈을 얼마나 벌고 있는지 확인할 차례입니다. 모든 기업의 10년 연속 점유율을 같은 방식으로 확보한 것은 아닙니다. 확인 가능한 장기 참고점과 최근의 동일 기준 비교를 분리해 제시하겠습니다.
이 글은 특정 주식 상품(또는 특정 기업)을 추천하거나 광고하려는 목적이 아니라, 주식 투자자 여러분의 판단에 조금이나마 도움이 되기를 바라는 마음으로 작성했습니다. 앞으로도 더 정확하고 이해하기 쉬운 글을 전해드릴 수 있도록 꾸준히 노력하겠습니다.
1. 지난 10년의 변화와 D램·낸드 점유율을 살펴봅니다
점유율에는 반드시 분모와 단위를 붙입니다
| 구분 | 무엇을 측정할까요? | 같은 뜻이 아닌 것 |
|---|---|---|
| 매출 점유율 | 해당 시장 매출에서 차지하는 비중 | 생산량·이익률·기술 순위 |
| 비트 출하 비중 | 출하한 메모리 저장용량의 비중 | 칩 개수·매출 순위 |
| 생산능력 비중 | 웨이퍼 투입 등 설비 규모 | 정상 제품 수·실제 판매 |
| 중국 내 생산 비중 | 중국 소재 공장의 생산 | 중국 기업만의 기술 자립 |
매출 점유율은 출하량뿐 아니라 가격과 제품 구성에 영향을 받습니다. 비싼 HBM과 범용 D램이 함께 들어 있는 시장에서는 판매 용량이 같아도 벌어들이는 금액이 다릅니다. 업체가 발표한 월간 웨이퍼 숫자 역시 8인치 환산인지 12인치 실물인지부터 확인해야 합니다.
국산화율도 중국 수요 중 자국 기업이 공급한 몫인지, 중국 내 모든 공장의 생산을 계산한 것인지에 따라 달라집니다. 단위가 다른 비율을 합쳐 중국 반도체 전체가 세계 시장의 몇 퍼센트를 차지한다고 만들지는 않겠습니다.
10년의 변화는 설립·양산·제품 확인으로 연결됩니다
| 시기 | 추적할 수 있는 사건 |
|---|---|
| 2014~2015년 | 국가 IC 투자기금 설립·SMIC 투자 |
| 2016년 | CXMT·YMTC 설립 |
| 2019년 | CXMT D램 양산 발표·YMTC Xtacking 제품 양산 |
| 2022~2023년 | 상용 SSD의 YMTC 232단 낸드 분해 확인 |
| 2025년 | YMTC 5세대 제품 발표·SMIC N+3 분해 분석 |
| 2026년 | CXMT 신제품 발표와 메모리 매출 비중 확대 |
앞의 사건은 회사 연혁과 제품 분석으로 확인했습니다. 설립 당시의 비중을 임의로 0%라고 채우고 해마다 직선으로 늘리는 그래프는 만들지 않았습니다. 점유율 미확인, 미설립, 아직 양산 전은 서로 다른 상태이기 때문입니다. [1] [2] [3] [4] [5]
2015년에도 중국에 반도체 기업이 없었던 것은 아닙니다. SMIC와 후공정·설계 업체들이 이미 활동했습니다. 지난 10년의 중요한 변화는 기존 파운드리의 확대에 더해 D램·3D 낸드의 대규모 공급자가 등장했다는 점입니다. 새 업체의 연혁과 산업 전체의 역사를 혼동하지 않아야 합니다. [6] [2] [3]
CXMT의 D램 매출 비중은 실제로 커졌습니다
아래는 Counterpoint의 2026년 9월 공개 분기표에 실린 세계 D램 매출 점유율입니다. 같은 공개판의 2025년 2분기와 2026년 2분기를 비교했습니다. HBM만의 점유율이나 생산능력 비중이 아닙니다. [7]
| 업체 | 2025년 2분기 |
2026년 2분기 |
|---|---|---|
| 삼성전자 | 33% | 38% |
| SK하이닉스 | 39% | 25% |
| 마이크론 | 22% | 24% |
| CXMT | 4% | 10% |
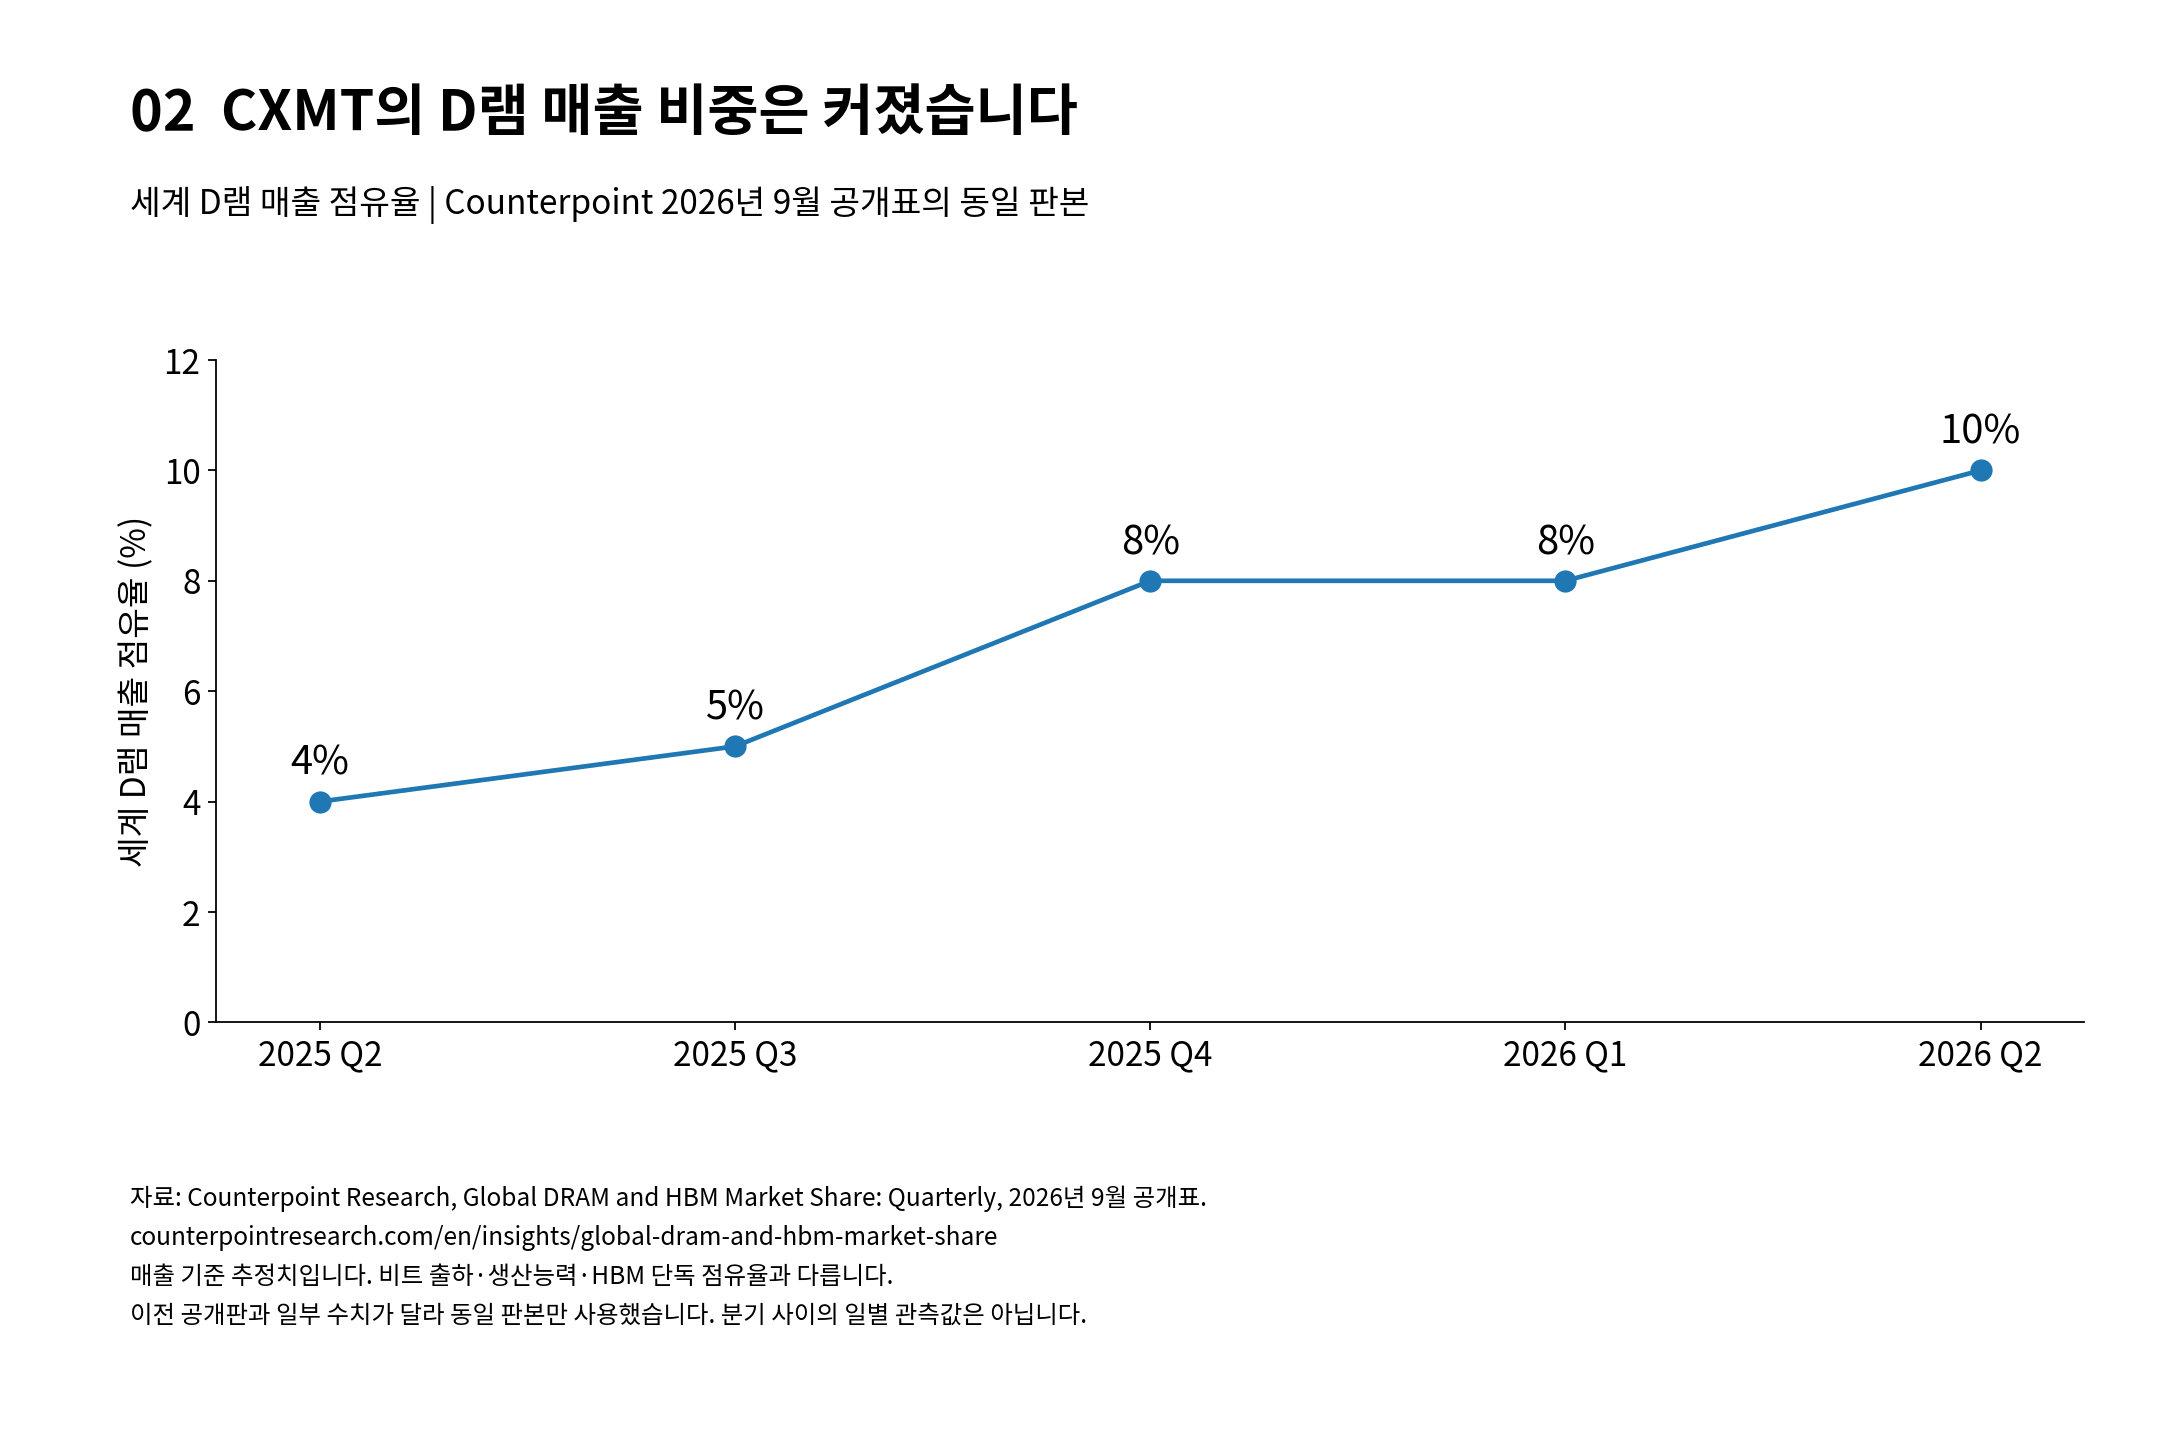
CXMT의 중간 분기 값은 5%·8%·8%입니다. 시작과 끝의 차이는 6% 포인트이며 비중 자체는 2.5배가 됐습니다. 이것이 회사 매출도 정확히 2.5배가 됐다는 뜻은 아닙니다. 전체 시장 매출이라는 분모도 함께 변했기 때문입니다. [7]
같은 표에서 삼성의 비중은 오르고 하이닉스는 낮아졌습니다. 중국 업체가 성장했다는 이유로 한국 두 회사가 똑같이 점유율을 잃었다고 쓰면 틀립니다. 고객이 어느 회사에서 다른 회사로 얼마나 이동했는지까지 이 표에서 직접 알 수 있는 것도 아닙니다.
가격 효과와 조사 판본의 차이를 구분합니다
TrendForce의 별도 분석은 범용 D램 가격 상승과 HBM 비중 차이가 매출 순위에 영향을 줬다고 설명합니다. HBM 비중이 높은 회사가 범용 제품의 급격한 가격 상승을 덜 반영할 수 있다는 뜻입니다. 전체 D램 점유율 하락을 HBM 기술의 패배로 바꾸어 읽지 않아야 합니다. [8]
공개 자료에도 판본 차이가 있습니다. Counterpoint의 앞선 8월 해설과 9월 분기표는 일부 수치가 달라 이번 비교는 9월 판으로 통일했습니다. 변경 원인의 상세 내역은 확인하지 못했으므로 서로 다른 판본을 섞어 더 가파른 성장선을 만들지 않았습니다.
YMTC는 낸드에서도 매출을 늘리는 경쟁자입니다
낸드는 같은 조사기관의 2026년 9월 2일 공개표와 9월 4일 해설을 맞췄습니다. YMTC의 매출 비중은 아래처럼 제시됩니다. D램 표와는 시장의 분모가 달라 CXMT와 YMTC의 비중을 더할 수 없습니다. [9] [10]
| 분기 | YMTC 세계 낸드 매출 점유율 |
|---|---|
| 2025년 2분기 | 11% |
| 2025년 3분기 | 10% |
| 2025년 4분기 | 12% |
| 2026년 1분기 | 14% |
| 2026년 2분기 | 14% |
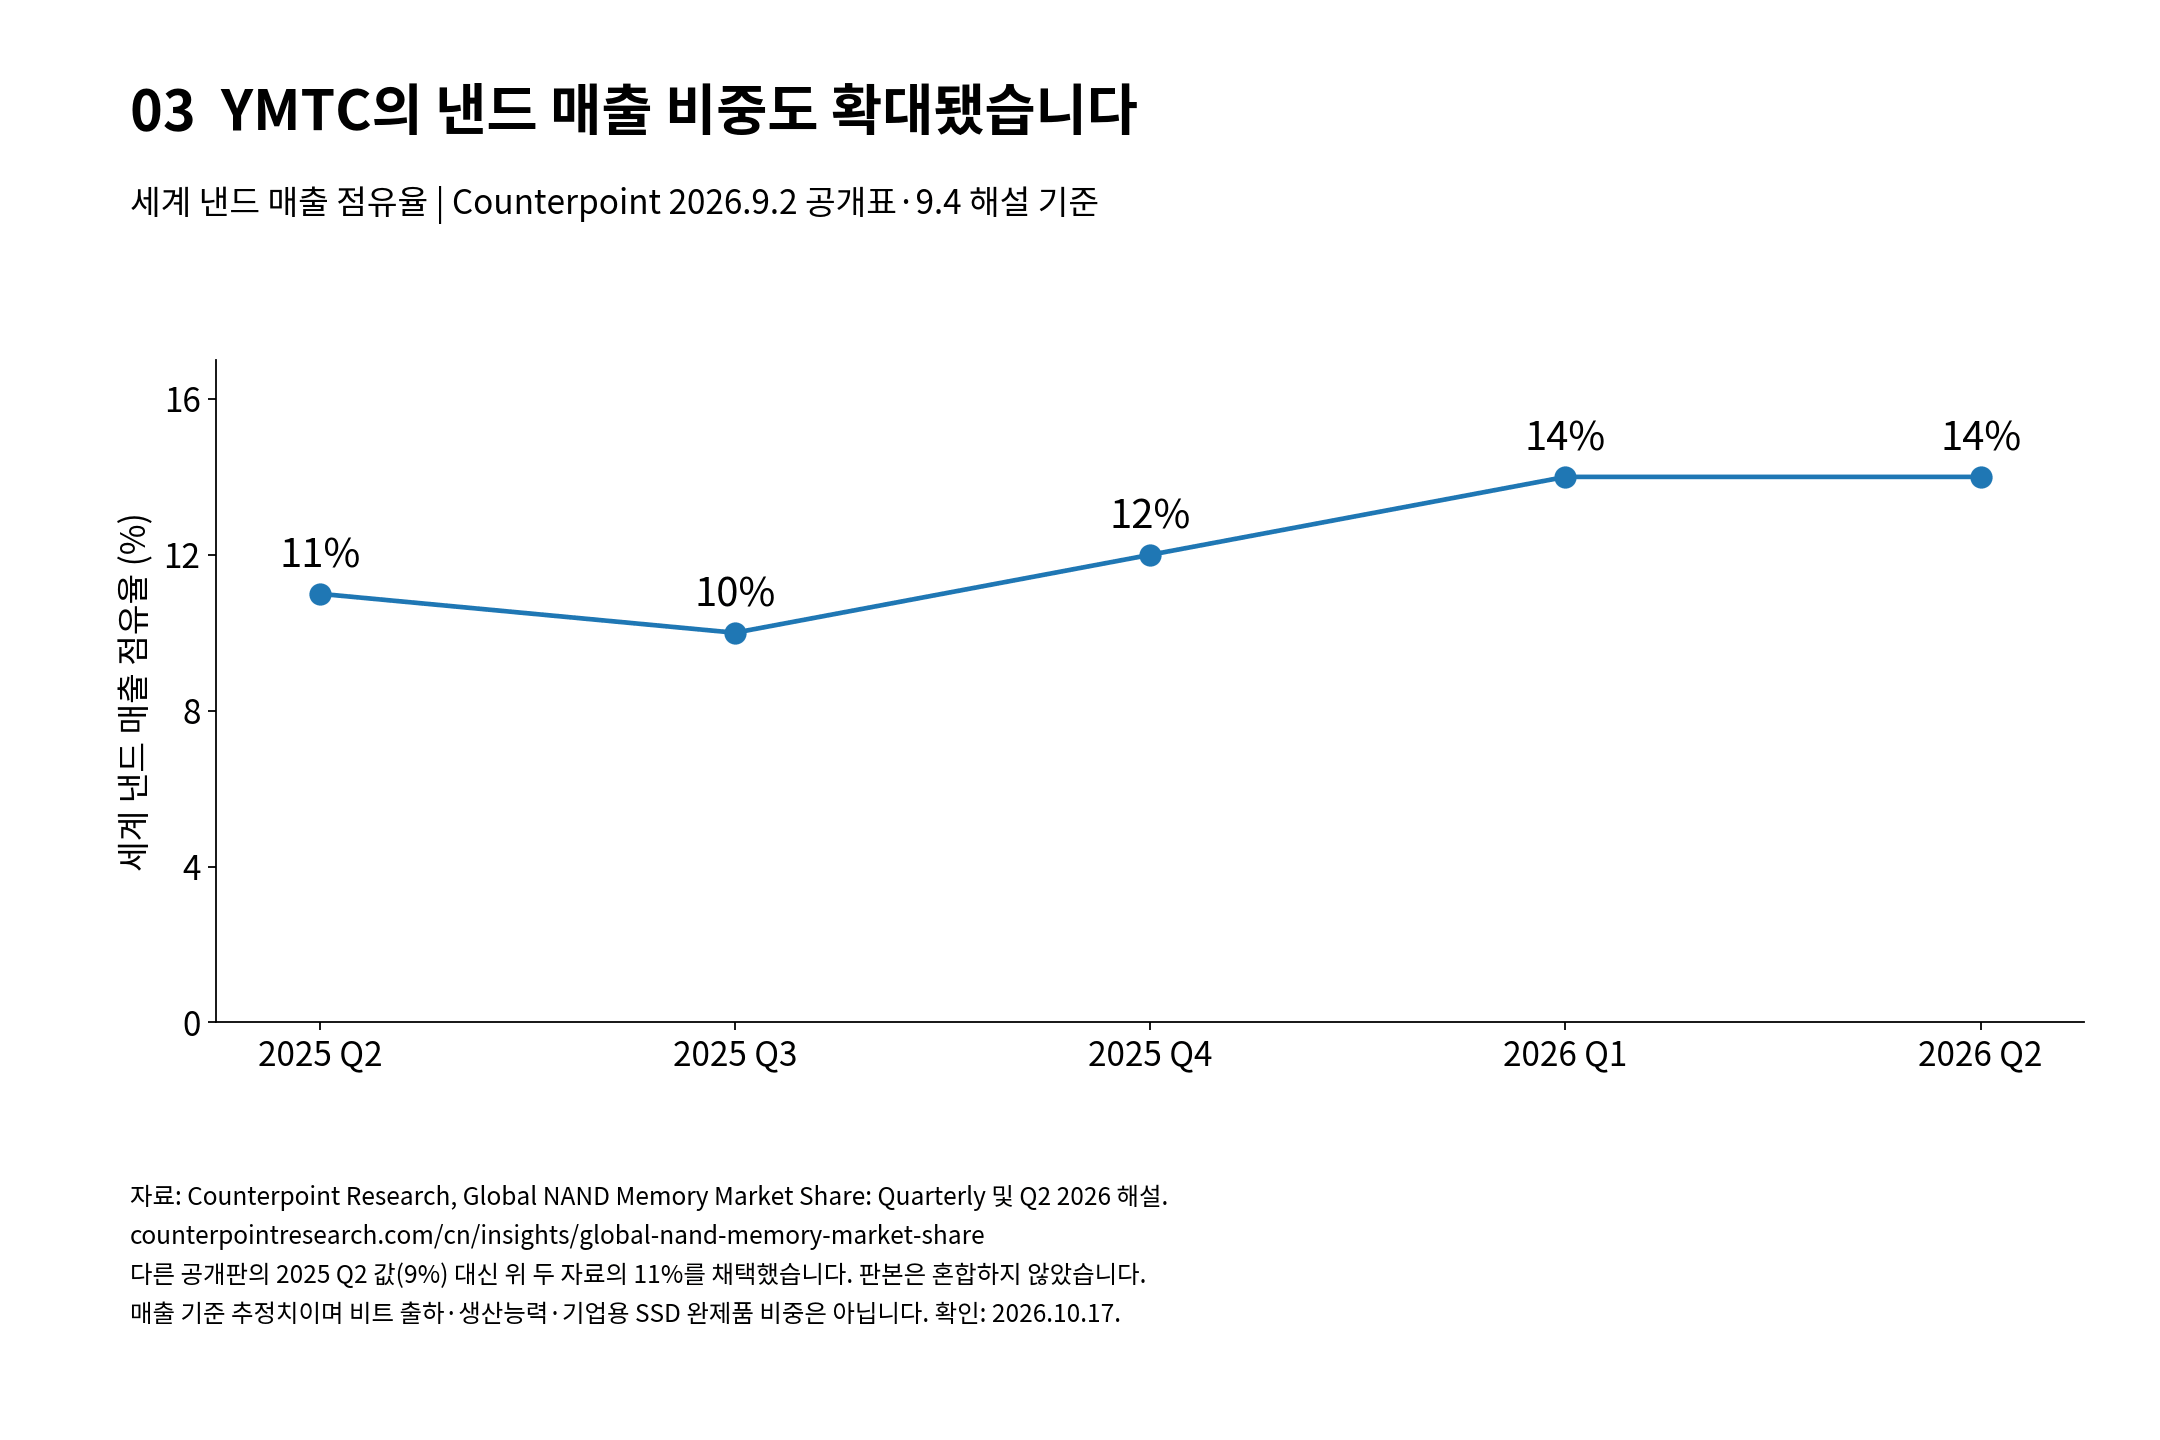
2026년 2분기의 삼성은 28%, 하이닉스는 19%, 마이크론은 15%로 제시됐습니다. YMTC의 14%는 작은 존재라고 넘기기 어려운 규모입니다. 다만 키옥시아도 반올림 기준 14%여서 세부 순위를 소수점 없이 단정하지 않겠습니다. [10]
같은 숫자라도 기준이 다른 통계가 있습니다
다른 공개 판본에는 YMTC의 2025년 2분기가 9%로 남아 있습니다. 이번에는 11%가 제시된 두 자료에 기준을 맞췄고 이전 판본은 그래프에 섞지 않았습니다. 또한 비트 출하 기준 14%라고 보도된 수치와 이번 매출 기준 14%는 우연히 숫자가 같아도 같은 통계가 아닙니다.
낸드 칩의 매출 점유율과 기업용 SSD 완제품 점유율도 구분해야 합니다. 같은 칩으로 어떤 저장장치를 만들고 누가 보증·펌웨어·고객 지원을 맡는지에 따라 수익성이 달라집니다. 소비자 시장의 성장을 고부가 데이터센터 시장의 동일한 점유율로 읽지는 않습니다.
마무리 총평 · 어느 시장의 몇 퍼센트인지 먼저 묻습니다
숫자만 보면 점유율이 두 배가 됐다는 문장이 가장 크게 남습니다. 그런데 매출인지 생산량인지, 같은 조사판인지 맞춰보면 생각보다 많은 구분이 필요했습니다. 중국의 성장은 실제지만 그 의미를 내 보유 종목에 적용하는 과정까지 자동으로 끝나는 것은 아니었습니다.
다음 발표에서는 비중 옆에 가격과 제품 구성을 같이 적어두는 게 중요하다고 생각합니다. 마지막 편에서는 이 변화가 삼성과 하이닉스의 이익을 어디서 압박하고, 어떤 조건에서는 부담을 흡수할 수 있을지 연결해 보겠습니다.
모든 투자의 책임은 투자자 본인에게 있습니다. 성투하세요 :)